Curva a J nel Private Equity: ciclo di vita dell'investimento
Pubblicato il
16
Modificato il
06
La curva a J è uno dei concetti più frequentemente utilizzati per descrivere la dinamica di rendimento di un fondo di Private Equity.
Private Equity: tutto quello che c'è da sapere sul capitale di investimento
Il Private Equity è una classe di attività fondamentale per accompagnare la crescita delle imprese non quotate. Fornendo capitali a lungo termine e supporto strategico, il capitale di investimento contribuisce allo sviluppo, alla trasformazione e alla creazione di valore delle PMI e delle imprese di medie dimensioni. Comprendere i suoi meccanismi, le sue performance e i suoi rischi è essenziale per valutare il suo ruolo nell'allocazione degli asset a lungo termine.
Questo articolo è stato tradotto automaticamente. Si prega di scusare eventuali imprecisioni o errori di traduzione.
Questo articolo è stato tradotto automaticamente. Bitte entschuldigen Sie etwaige Ungenauigkeiten oder Übersetzungsfehler.
Questo articolo è stato tradotto automaticamente e può presentare imprecisioni di cui ci scusiamo.
Comprendere il concetto di curva a J
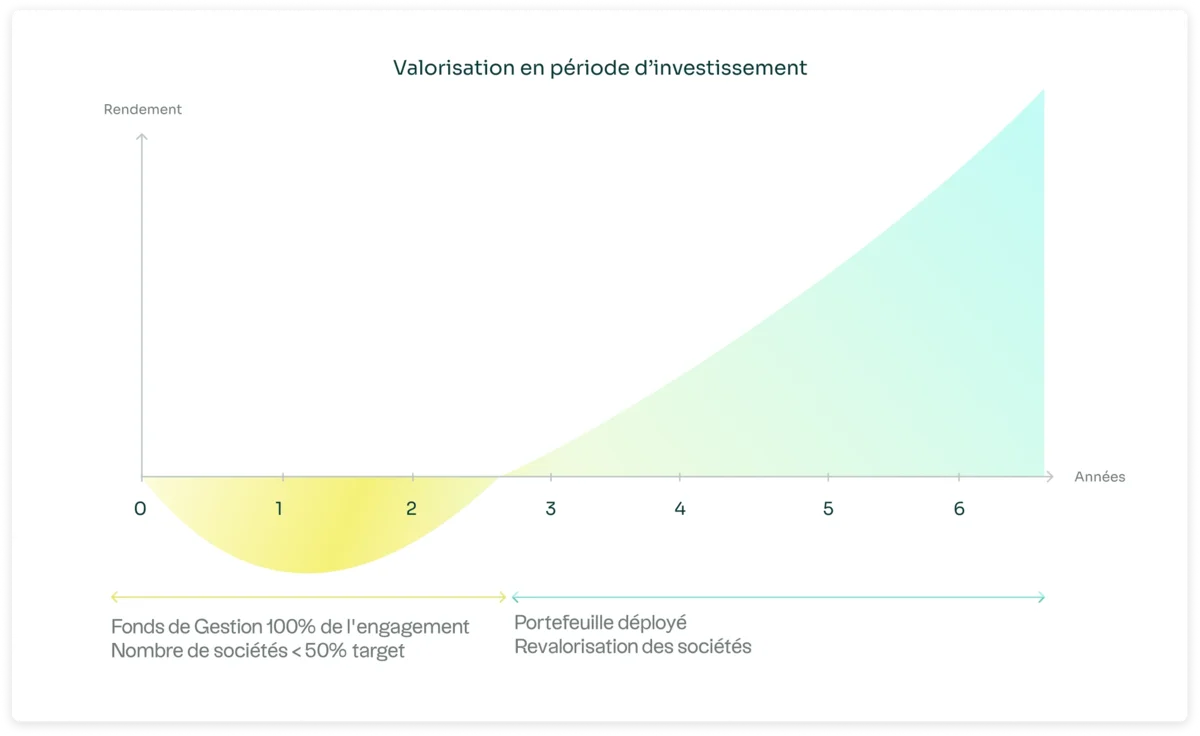
La curva a J indica l'andamento generalmente osservato della performance cumulativa di un fondo di private equity nel corso della sua vita. Nei primi anni, il valore netto del fondo e i flussi finanziari riflettono principalmente deflussi di capitale.
I flussi di cassa in uscita sono legati alle richieste di versamento e alle commissioni, mentre gli attivi sottostanti non hanno ancora generato distribuzioni.
Gradualmente, il percorso subisce una svolta man mano che le società in portafoglio crescono, il loro valore di mercato muta e vengono effettuate le prime operazioni di liquidità.
Questa visione è indissolubilmente legata alla natura stessa del Private Equity.
A differenza degli attivi quotati, la cui valutazione è continua e determinata dal mercato, gli attivi non quotati vengono valutati periodicamente. La loro valutazione si basa su ipotesi prudenti e su dati operativi osservati nel tempo.
Innanzitutto, gli impegni assunti dagli investitori in sede di raccolta fondi non vengono investiti immediatamente. I capitali vengono richiamati progressivamente, man mano che la società di gestione individua nuove opportunità, generando così flussi in uscita distribuiti nel tempo.
Allo stesso tempo, i costi legati alla gestione del fondo iniziano ad applicarsi fin dai primi anni, indipendentemente dal ritmo di creazione di valore delle partecipazioni.
Questa asimmetria temporale tra costi immediati e benefici differiti contribuisce alla fase iniziale negativa della curva.
Infine, la creazione di valore è per sua natura differita. I piani di trasformazione operativa, le strategie di crescita o di consolidamento e i miglioramenti nella governance richiedono tempo prima di tradursi in valorizzazione o liquidità. Questo sfasamento è al centro della logica economica del Private Equity.
Un fenomeno specifico degli attivi illiquidi
La curva a J si osserva principalmente nelle classi di attività illiquide, tra cui spicca il private equity.
A differenza dei mercati quotati, dove il valore viene determinato in modo continuo dall’incontro tra domanda e offerta, i fondi di private equity si basano su valutazioni interne periodiche e su eventi di liquidità sporadici.
La performance non si concretizza quindi in modo lineare. È il risultato di una serie di fasi, talvolta lunghe, nel corso delle quali il valore economico cresce senza necessariamente riflettersi immediatamente nei dati pubblicati.
Curva a J e costi nel Private Equity
Il Private Equity è una classe di attività fondamentale per accompagnare la crescita delle imprese non quotate. Fornendo capitali a lungo termine e supporto strategico, il capitale di investimento contribuisce allo sviluppo, alla trasformazione e alla creazione di valore delle PMI e delle imprese di medie dimensioni. Comprendere i suoi meccanismi, le sue performance e i suoi rischi è essenziale per valutare il suo ruolo nell'allocazione degli asset a lungo termine.
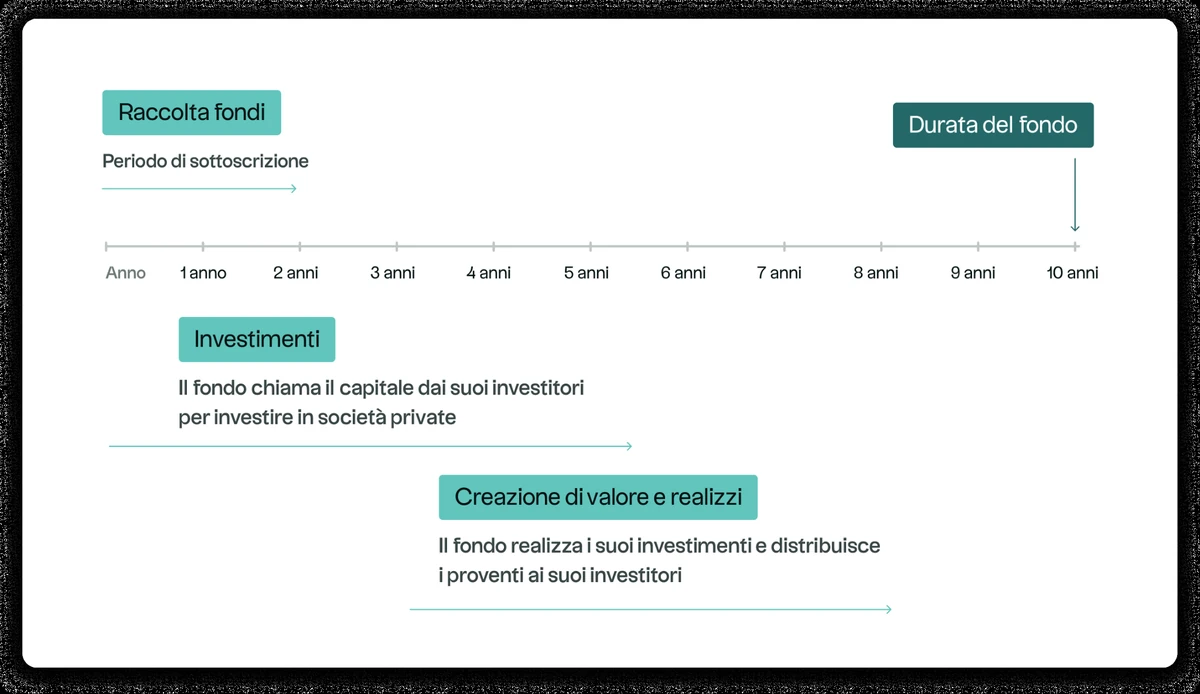
La curva a J rientra nel ciclo di vita classico di un fondo di Private Equity, strutturato in diverse fasi successive.
Fase 1
La prima fase corrisponde alla raccolta di fondi, durante la quale gli investitori si impegnano a versare un importo obiettivo. Tale impegno non costituisce un investimento immediato, ma una promessa di messa a disposizione di capitale per tutta la durata del fondo.
Fase 2
Segue poi la fase di investimento, che in genere si protrae per un periodo compreso tra i tre e i cinque anni. Durante questa fase, la società di gestione individua le opportunità, conduce analisi approfondite, struttura le operazioni e costituisce progressivamente il portafoglio. Le richieste di versamento avvengono man mano che vengono realizzati gli investimenti.
Fase 3
La fase successiva è quella della creazione di valore. I team di gestione affiancano le società in portafoglio a livello strategico, operativo e finanziario. Questo periodo è spesso il più lungo e il più determinante, ma anche il meno visibile in termini di flussi finanziari.
Fase 4
Infine, le cessioni avvengono quando le imprese raggiungono un certo livello di maturità o quando le condizioni di mercato lo consentono. Le distribuzioni agli investitori iniziano allora a compensare, e poi a superare, i capitali richiamati, conferendo alla curva il suo caratteristico andamento ascendente.
Schema illustrativo della vita di un fondo di Private Equity
Perché all'inizio le prestazioni sono spesso negative?
La fase iniziale negativa della curva a J è dovuta principalmente alla struttura dei flussi di cassa. I primi anni sono caratterizzati dalle richieste di fondi necessarie per costituire il portafoglio, mentre le distribuzioni sono inesistenti o marginali.
A ciò si aggiunge un approccio prudente alla valutazione delle partecipazioni. All'inizio del ciclo, le società di recente acquisizione hanno una storia limitata sotto la nuova governance, il che porta generalmente a valutazioni conservative.
Questa prudenza contabile contribuisce a una performance apparente inferiore alla realtà economica sottostante.
Infine, il divario temporale tra l'investimento iniziale e la realizzazione delle prime cessioni spiega perché la creazione di valore non si riflette immediatamente negli indicatori di performance.
I fondamentali della creazione di valore nel Private Equity
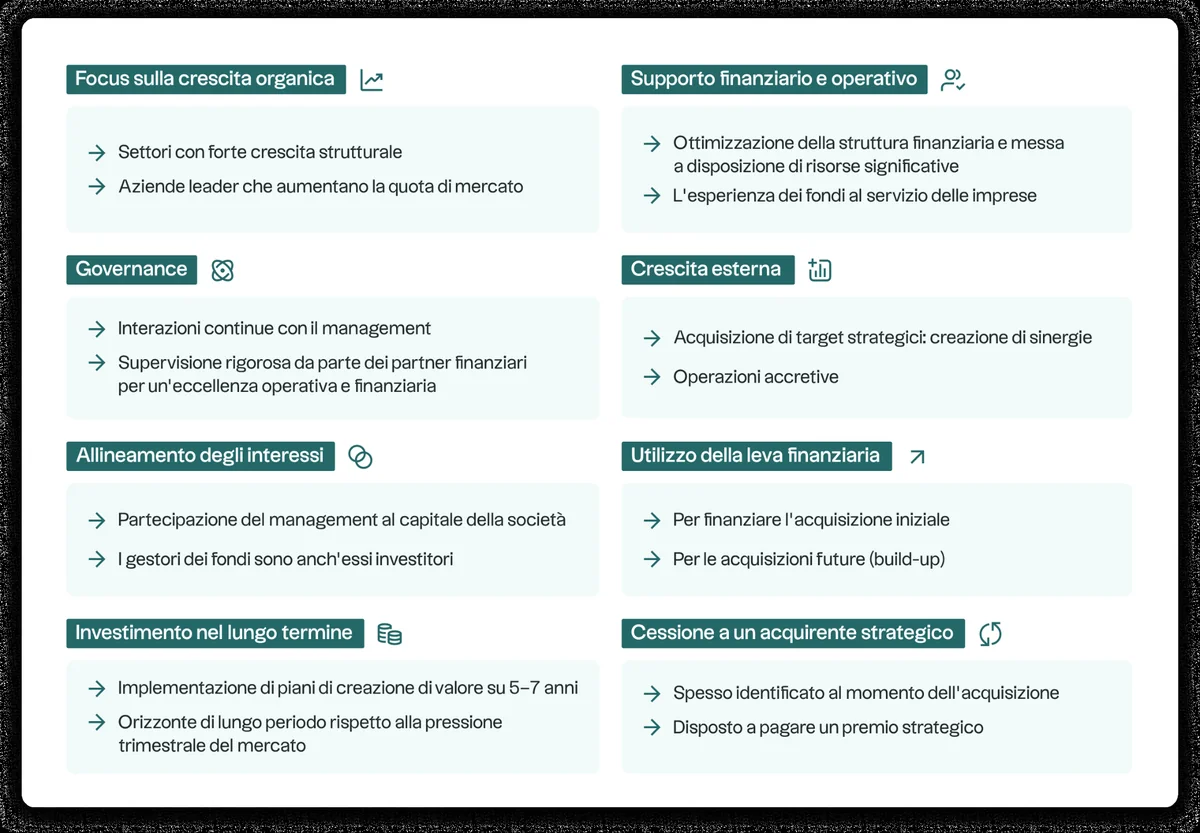
La creazione di valore nel private equity
Il Private Equity si basa su leve di creazione di valore strutturali, specifiche di questa classe di attività e implementate su orizzonti temporali di lungo termine. In questo video, Louis Flamand, Chief Investment OfficerAltaroc, illustra i principali meccanismi in atto.
Durante la fase di investimento, i flussi sono prevalentemente negativi, riflettendo le richieste di capitale e i costi. Il valore patrimoniale netto inizia quindi a stabilizzarsi man mano che le società in portafoglio acquisiscono maggiore visibilità e si concretizzano i primi miglioramenti operativi.
La fase di distribuzione segna una svolta. Le operazioni di cessione generano flussi in entrata che, progressivamente, invertono l'andamento cumulativo del fondo.
È proprio questa sequenza a conferire alla curva a J la sua forma ascendente.
Queste differenze non costituiscono norme e non pregiudicano i risultati finali.
Interpretazione istituzionale della curva a J
La curva a J è un argomento perfettamente padroneggiato dai professionisti del Private Equity, ma spesso interpretato in modo errato al di fuori del mondo del capitale di investimento. In questo video, Louis Flamand lo affronta partendo da situazioni concrete incontrate nel corso della sua carriera nella gestione dei fondi. Un chiarimento utile per comprendere come gli investitori istituzionali interpretano realmente la performance di un fondo all'inizio della sua vita, al di là degli indicatori a breve termine.
La curva a J rimane una rappresentazione media, derivata da osservazioni aggregate.
Ogni fondo presenta un andamento specifico, influenzato dalla propria strategia, dalla qualità della sua esecuzione, dal Vintage e dal contesto macroeconomico.
La scelta del gestore del fondo un ruolo fondamentale nella capacità di creare valore. Tuttavia, essa non può eliminare le incertezze inerenti ai cicli economici e ai mercati.
Condizioni di ingresso elevate o inversioni di tendenza congiunturale possono modificare, ritardare o alterare il percorso previsto.
È inoltre opportuno ricordare che alcuni fondi potrebbero non raggiungere mai la fase ascendente teorica della curva a J.
L'esistenza di questo concetto non costituisce in alcun modo una garanzia di risultato.
La curva a J e i rischi del Private Equity
L'analisi della curva a J non può essere separata dalle caratteristiche fondamentali del Private Equity.
L'illiquidità strutturale comporta un immobilizzo del capitale per diversi anni, senza possibilità di uscita anticipata a condizioni standardizzate.
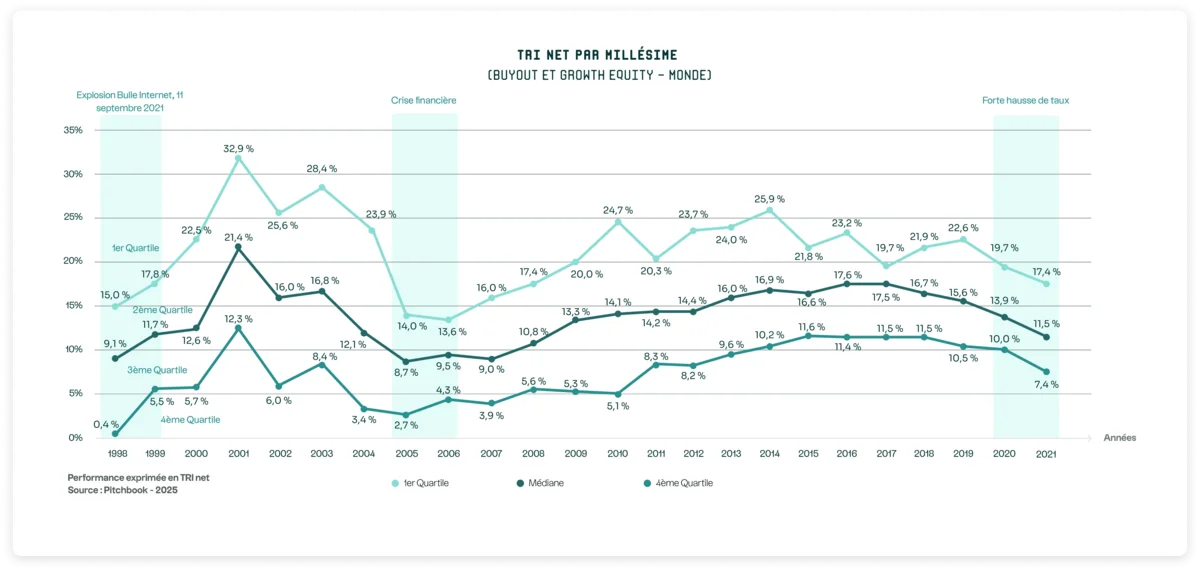
La dispersione dei rendimenti tra fondi, strategie, aree geografiche e annate è significativa. Essa riflette la natura idiosincratica degli investimenti non quotati e la dipendenza dalle scelte operative e strategiche compiute dai team di gestione.
Rendimento delle annate del private equity per quartile
Infine, come ogni investimento di capitale, il Private Equity comporta il rischio di perdita parziale o totale del capitale investito. Questi elementi devono essere pienamente integrati in qualsiasi riflessione su questa classe di attività, in un contesto adeguato al profilo e agli obiettivi di ciascun investitore.
Una lettura temporale del Private Equity
La curva a J offre un utile schema interpretativo per comprendere la temporalità propria del Private Equity. Essa illustra lo scarto tra lo sforzo di investimento iniziale e la concretizzazione della creazione di valore, caratteristica delle strategie a lungo termine.
Tuttavia, non costituisce né una regola universale né una promessa di rendimento. Ogni fondo segue un percorso unico, modellato dalla sua strategia, dalla sua esecuzione e dal suo contesto.
Comprendere questa dinamica consente di affrontare il Private Equity con una visione più chiara dei suoi meccanismi e dei suoi vincoli.
Domande frequenti
Che cos'è la curva a J nel Private Equity?
La curva a J indica la rappresentazione della performance cumulativa di un fondo di Private Equity nel corso della sua durata, caratterizzata da una fase iniziale spesso negativa seguita da una progressiva ripresa man mano che le partecipazioni giungono a maturazione e vengono effettuate le cessioni.
La curva a J garantisce prestazioni future?
No. La curva a J è un'osservazione statistica derivante dalle pratiche di mercato. Non costituisce né una garanzia né una previsione delle performance future di un fondo di Private Equity.
Perché la performance è negativa all'inizio di un fondo?
La fase iniziale negativa è dovuta alle richieste di fondi progressive, alle spese di gestione applicate sin dal lancio e al differimento temporale tra l'investimento e la realizzazione delle prime distribuzioni.
Tutti i fondi di private equity seguono una curva a J?
No. Ogni fondo presenta un andamento specifico, influenzato dalla sua strategia, Vintage suo Vintage, dalla qualità della sua gestione e dalle condizioni economiche. Alcuni fondi potrebbero non assumere mai la forma teorica della curva a J.
Quali sono i rischi associati al Private Equity?
I rischi principali includono un'elevata illiquidità, una significativa dispersione dei rendimenti, una dipendenza dai cicli economici e un rischio di perdita di capitale. Queste caratteristiche sono inerenti agli investimenti non quotati.
Private Equity: tutto quello che c'è da sapere sul capitale di investimento
Il Private Equity è una classe di attività fondamentale per accompagnare la crescita delle imprese non quotate. Fornendo capitali a lungo termine e supporto strategico, il capitale di investimento contribuisce allo sviluppo, alla trasformazione e alla creazione di valore delle PMI e delle imprese di medie dimensioni. Comprendere i suoi meccanismi, le sue performance e i suoi rischi è essenziale per valutare il suo ruolo nell'allocazione degli asset a lungo termine.
Salma Moumen è Chief Project Officer presso Altaroc. Laureata presso la TBS Education, con una specializzazione in Banking & Corporate Finance, ha iniziato la sua carriera fornendo assistenza alle fintech nelle loro operazioni di raccolta fondi, per poi dedicarsi alla trasformazione digitale degli operatori del settore finanziario, all’incrocio tra sfide operative e tecnologiche. Attraverso i suoi articoli, offre un’analisi didattica, documentata e obiettiva dei mercati privati, dei loro meccanismi e dei rischi ad essi associati.
Con un rendimento mediano annualizzato del 13,2% su un periodo di dieci anni, il private equity conferma il primo posto in termini di performance tra le classi di attività dei fondi pensione pubblici statunitensi. Un nuovo studio dell’American Investment Council mette in luce il ruolo dei mercati privati nel finanziamento delle pensioni e nella costruzione di portafogli a lungo termine.
Bisogna aspettare che l’orizzonte si schiarisca per investire? Attraverso diverse annate storiche del private equity americano, Altaroc esamina le condizioni di investimento in periodo di crisi.
Il private equity sta assumendo un ruolo sempre più importante nelle strategie patrimoniali degli imprenditori e dei grandi patrimoni. Pierre Ferron ne analizza il ruolo nell’allocazione, nella trasmissione e nella gestione a lungo termine.
La gamma " Odyssey " diAltaroc prevede un'allocazione dell'80% in fondi internazionali e del 20% in coinvestimenti, principalmente nei settori del buyout e della crescita, in Europa e in Nord America.
Altaroc Odyssey 2026 è un fondo di private equity internazionale che mira a costruire un portafoglio diversificato, con un’allocazione target dell’80% in fondi e del 20% in coinvestimenti.
Articolo
|
05
2026-11-05
Gli altri contenuti della serie
Esplora la nostra raccolta di contenuti con diversi formati su uno specifico argomento, questione, tema.
Un ETF dedicato al private equity offre un'esposizione liquida alle società quotate attive nel settore del private equity, ma in genere non investe direttamente in società non quotate.
L'assicurazione sulla vita consente ora di accedere al Private Equity tramite fondi in unità di conto, con una soglia di ingresso spesso ridotta e una gestione semplificata.
Articolo
|
22
2026-10-22
Nessun elemento trovato.
Benvenuto in Altaroc
In conformità con la normativa vigente, vi invitiamo a compilare il vostro profilo. Questo passaggio è necessario per accedere ai contenuti e ai servizi offerti sui nostri siti.
Compilare i dati sul profilo per poter accedere al sito
paese di residenza fiscale
Selezionare
choosenCountry
Lingua preferita
Selezionare
choosenLang
Il tuo profilo di investitore
Intermediario finanziario o investitore professionale
Consulenti finanziari, gestori patrimoniali, private banker o altri prestatari di servizi di investimento.
Investitore qualificato o Investitore Altaroc
Investitore esperto o investitore Altaroc
Investitori privati che hanno già investito con Altaroc o che dispongono di una capacità minima di investimento pari a 100.000 €.
Investitori privati che abbiano già investito in Altaroc che dispongano di una capacità di investimento minima di 200.000 euro.
Investitore non professionale (retail)
Investitori privati con una capacità di investimento inferiore a 100.000 €.
Investitori privati con una capacità di investimento inferiore a 200 000 euro.
Investitore istituzionale
Fondi pensione, Casse di previdenza, Società di gestione del risparmio e Single family office.
Informazioni importanti
choosenTerms
choosenTermsValue
Selezionare la lingua e il profilo di investitore per poter proseguire
Selezionare il proprio profilo di investitore per poter continuare
Scorrere verso il basso per accettare le condizioni generali