Accueil
Ressources
Comprendre le Private Equity
...
Comprendre le Private Equity

Assurance-vie et Private Equity : comment investir ?

Publié le
2026-10-22
Modifié le
2026-10-22
Fleur blanche photographiée en gros plan illustrant la diversification patrimoniale à long terme
L’assurance-vie permet désormais d’accéder au Private Equity via des unités de compte, avec un ticket d’entrée souvent réduit et une gestion simplifiée.
Résumez cet article avec une IA
This article has been automatically translated. Please excuse any inaccuracies or translation errors.
Dieser Artikel wurde automatisch übersetzt. Bitte entschuldigen Sie etwaige Ungenauigkeiten oder Übersetzungsfehler.
Questo articolo è stato tradotto automaticamente. Ci scusiamo per eventuali inesattezze o errori di traduzione.

En 2024, l’assurance-vie a représenté 76 % de la collecte du Private Equity destinée au grand public, soit 2,01 milliards d’euros sur les 2,60 milliards collectés, selon les chiffres de France Invest repris par la MAIF. Cette progression illustre le rôle croissant de l’assurance-vie dans l’accès au Private Equity, autrefois principalement réservé aux investisseurs institutionnels et aux grandes fortunes.

Concrètement, certains contrats multisupports permettent désormais d’investir dans des unités de compte exposées à des entreprises non cotées. Cette solution peut réduire le ticket d’entrée, simplifier la gestion administrative et inscrire l’investissement dans le cadre fiscal de l’assurance-vie.

L’enveloppe ne supprime toutefois pas les caractéristiques du Private Equity. La valeur de l’unité de compte n’est pas garantie, le support sous-jacent reste peu liquide et les frais peuvent se cumuler. Avant d’investir, il convient donc d’analyser à la fois le contrat d’assurance-vie, le fonds sélectionné et la cohérence de cette allocation avec son patrimoine.

Important

Cet article est fourni à titre exclusivement informatif et pédagogique. Il ne constitue ni une recommandation d’investissement ni un conseil personnalisé. Tout investissement en unités de compte comporte un risque de perte en capital.

Qu’est-ce que le Private Equity en assurance-vie ?

Le Private Equity, ou capital-investissement, consiste à investir dans des entreprises qui ne sont pas cotées en Bourse. Selon la stratégie du fonds, il peut financer de jeunes sociétés innovantes, accompagner la croissance d’entreprises établies ou participer à la transmission de sociétés matures.

Dans une assurance-vie, l’investisseur ne souscrit généralement pas directement au capital des entreprises. Il sélectionne une unité de compte dont la valeur dépend d’un fonds ou d’un véhicule exposé au non coté.

L’assureur référence le support au sein de son contrat. Le souscripteur détient alors des unités de compte inscrites dans l’assurance-vie, tandis que l’assureur porte les actifs correspondants selon l’architecture juridique prévue.

Ce fonctionnement distingue le Private Equity en assurance-vie d’une souscription directe dans un FPCI, un FCPR ou un autre véhicule de capital-investissement. Les conditions d’accès, les flux financiers, la fiscalité et les modalités de sortie peuvent être différentes.

Comment fonctionne cet investissement ?

Pour investir en Private Equity avec une assurance-vie, il faut détenir un contrat multisupport proposant au moins une unité de compte investie dans le non coté. Tous les contrats ne donnent pas accès à cette classe d’actifs et l’univers proposé varie fortement d’un assureur à l’autre.

Le souscripteur réalise un versement ou un arbitrage vers l’unité de compte choisie. La somme investie entre dans la valeur du contrat, mais elle n’est pas garantie par l’assureur. Seul le nombre d’unités de compte est garanti, pas leur valeur, comme le rappelle Service Public.

Selon le support, l’exposition peut prendre plusieurs formes. L’unité de compte peut investir dans un fonds de capital-développement, de buyout, de secondaire, dans un fonds de fonds ou dans un véhicule evergreen. Ces stratégies ne présentent ni le même horizon ni le même niveau de risque.

Contrairement à une souscription directe dans un fonds fermé, l’investisseur n’a généralement pas à gérer lui-même des appels de capitaux successifs. Les modalités exactes dépendent toutefois du contrat et du support référencé.

Quels sont ses principaux avantages ?

Accéder plus facilement au non coté

L’assurance-vie peut abaisser le seuil d’accès au Private Equity. Certains supports sont accessibles avec des montants inférieurs aux tickets fréquemment demandés dans les fonds professionnels commercialisés en direct.

Cette accessibilité ne signifie pas que tous les fonds institutionnels deviennent disponibles. L’investisseur accède uniquement aux supports sélectionnés par l’assureur et le distributeur de son contrat.

L’assurance-vie simplifie également certaines démarches administratives. La souscription, la valorisation et le suivi sont centralisés dans le contrat, ce qui peut rendre l’exposition au non coté plus lisible pour un investisseur particulier.

Bénéficier de la fiscalité du contrat

La fiscalité applicable est celle de l’assurance-vie, et non celle d’une détention directe des parts du fonds. Tant qu’aucun rachat n’est effectué, les gains ne sont pas soumis à l’impôt sur le revenu.

Lors d’un rachat, seule la part correspondant aux gains est imposable. La fiscalité dépend de l’ancienneté du contrat, de la date des versements et du montant total des primes concernées.

Après huit ans, les gains compris dans les rachats bénéficient d’un abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple marié ou pacsé soumis à une imposition commune. Au-delà de cet abattement, le régime applicable dépend notamment du montant et de la date des versements.

Il est donc imprécis d’affirmer que les gains sont systématiquement exonérés après huit ans. L’avantage repose sur un abattement et sur des modalités d’imposition spécifiques, non sur une exonération générale.

Diversifier son allocation patrimoniale

Le Private Equity permet d’accéder à des entreprises absentes des marchés cotés. Cette exposition peut compléter les fonds en euros, les actions, les obligations ou l’immobilier déjà présents dans un contrat multisupport.

La diversification ne doit toutefois pas être confondue avec une réduction automatique du risque. Un support peut rester fortement concentré sur une zone, un secteur, un nombre limité d’entreprises ou un seul millésime.

La qualité de la diversification dépend donc du portefeuille sous-jacent. Il faut examiner le nombre de participations, leur répartition géographique et sectorielle, ainsi que les autres fonds éventuellement détenus dans le patrimoine.

Préparer la transmission du patrimoine

L’assurance-vie permet de désigner un ou plusieurs bénéficiaires en cas de décès. Selon l’âge de l’assuré au moment des versements, les montants concernés et la rédaction de la clause bénéficiaire, un régime successoral spécifique peut s’appliquer.

Cette dimension patrimoniale constitue une différence importante avec la souscription directe de parts de fonds. Elle doit néanmoins être étudiée au regard de la situation personnelle de l’assuré et ne doit pas reposer uniquement sur le choix d’une unité de compte.

Deux mains tendues vers le ciel illustrant l'accès au Private Equity grâce à l'assurance-vie

Quels sont les risques et les limites ?

Un risque de perte en capital

Les unités de compte exposées au Private Equity ne bénéficient pas de la garantie du fonds en euros. Leur valeur peut progresser ou diminuer en fonction de la situation des entreprises détenues, des conditions de financement et des valorisations retenues.

Une défaillance d’entreprise, un prix d’acquisition trop élevé ou des conditions de sortie défavorables peuvent entraîner une perte. Celle-ci peut être partielle ou totale.

L’assurance-vie constitue une enveloppe juridique et fiscale. Elle ne garantit pas la performance des supports qui y sont logés.

Une liquidité à nuancer

Le contrat d’assurance-vie permet généralement de demander un rachat total ou partiel. Service Public précise que l’assureur doit normalement verser les sommes dans un délai maximal de deux mois après la demande.

Cette faculté ne signifie cependant pas que le fonds de Private Equity sous-jacent devient liquide. Les entreprises détenues ne sont pas négociées quotidiennement et leur valorisation est réalisée périodiquement.

La documentation du contrat peut prévoir des modalités particulières pour certains supports. La valeur retenue lors d’un rachat peut dépendre du calendrier de valorisation, des mécanismes de liquidité du fonds et des dispositions contractuelles.

La possibilité d’un rachat doit donc être vérifiée dans la notice du contrat et dans le document d’informations clés. Elle ne doit pas être assimilée à la liquidité quotidienne d’un fonds coté.

Des frais qui peuvent se cumuler

Un investissement en Private Equity au sein d’une assurance-vie peut supporter plusieurs niveaux de frais. Le contrat peut prélever des frais sur versement, des frais annuels de gestion et, éventuellement, des frais d’arbitrage.

Le support sous-jacent supporte lui-même des frais de gestion. Une commission de performance, ou carried interest, peut également être prévue lorsque certaines conditions sont atteintes.

Dans le cas d’un fonds nourricier ou d’un fonds de fonds, un niveau supplémentaire de frais peut s’ajouter. La comparaison doit donc porter sur le coût total, et pas uniquement sur les frais affichés par l’assureur.

Une sélection limitée par le contrat

Tous les contrats ne proposent pas les mêmes unités de compte. Certains donnent accès à un seul fonds de Private Equity, tandis que d’autres couvrent plusieurs gérants, stratégies ou zones géographiques.

Le choix de l’investisseur dépend donc de la politique de référencement de l’assureur. Cette sélection peut faciliter l’accès, mais elle limite l’univers disponible par rapport à une souscription directe.

Il convient également de vérifier si le support est encore ouvert aux nouveaux versements, si les arbitrages sont possibles et si des plafonds d’allocation s’appliquent.
Assurance-vie ou investissement direct ?

Les deux solutions permettent une exposition au non coté, mais elles ne répondent pas exactement aux mêmes besoins.

Critère Private Equity en assurance-vie Souscription directe
Accès Limité aux supports référencés Univers potentiellement plus large
Ticket d’entrée Souvent plus accessible Parfois élevé, notamment pour les fonds professionnels
Propriété Unités de compte du contrat Parts détenues directement
Appels de capitaux Généralement simplifiés Fréquents dans les fonds fermés
Fiscalité Régime de l’assurance-vie lors des rachats Régime propre au véhicule et à l’investisseur
Liquidité Rachat au niveau du contrat selon ses conditions Capital souvent immobilisé jusqu’aux distributions
Frais Frais du contrat et du support Frais du fonds et, éventuellement, du véhicule d’accès
Transmission Clause bénéficiaire du contrat Traitement successoral des parts détenues

L’assurance-vie peut convenir à un investisseur recherchant une gestion simplifiée, une enveloppe patrimoniale et un ticket d’entrée potentiellement réduit.

La souscription directe peut offrir un univers plus large et une relation économique plus directe avec le fonds, au prix d’une gestion plus complexe et d’une immobilisation généralement plus marquée.

Le choix ne doit pas être effectué sur la seule base de la fiscalité. La qualité du fonds, les frais, les modalités de sortie et l’allocation patrimoniale restent déterminants.

Que change la loi Industrie verte ?

La loi Industrie verte du 23 octobre 2023 a renforcé la place des actifs non cotés dans l’épargne longue. Le décret du 5 juillet 2024 a notamment élargi l’univers des actifs éligibles à l’assurance-vie et facilité l’intégration de certains fonds ELTIF.

Depuis le 24 octobre 2024, les profils de gestion pilotée équilibrés doivent intégrer une part minimale de 4 % d’actifs non cotés. Cette proportion atteint 8 % pour les profils dynamiques. Les profils prudents et la gestion libre ne sont pas concernés par ces seuils.

Ces pourcentages ne signifient pas que chaque investisseur doit personnellement allouer 4 % ou 8 % de son patrimoine au Private Equity. Ils concernent les allocations prévues dans certains profils de gestion pilotée.

Le cadre continue par ailleurs d’évoluer. Le décret du 30 avril 2026 a renforcé les conditions de référencement de certains véhicules dans l’assurance-vie et le PER. Cette évolution confirme la nécessité de vérifier l’éligibilité et la documentation de chaque support au moment de l’investissement.

Jeune pousse verte symbolisant la croissance et l'investissement à long terme en Private Equity

Comment choisir son contrat et son support ?

Le premier critère est la qualité du support de Private Equity. Il convient d’étudier l’expérience de l’équipe, sa stabilité, sa stratégie, ses performances nettes sur plusieurs millésimes et sa capacité à créer de la valeur dans les entreprises accompagnées.

Le TRI ne doit pas être utilisé seul. Il doit être rapproché du TVPI, qui mesure la valeur totale du portefeuille, et du DPI, qui correspond aux sommes effectivement distribuées.

Le deuxième critère est la diversification. Un fonds exposé à plusieurs dizaines d’entreprises, zones et secteurs ne présente pas le même profil qu’un véhicule concentré sur quelques participations.

Le troisième critère est le coût total. Les frais du contrat, du support et des véhicules sous-jacents doivent être additionnés. Une comparaison fondée sur un seul niveau de frais serait incomplète.

Le quatrième critère est la liquidité contractuelle. Il faut vérifier la fréquence de valorisation, les règles de rachat, les éventuelles pénalités, les plafonds d’allocation et les conditions d’arbitrage.

Enfin, l’allocation doit rester compatible avec les objectifs, l’horizon de placement et les besoins de liquidité de l’investisseur. Le Private Equity constitue une composante possible d’un patrimoine diversifié, pas un substitut à l’épargne disponible.

Ce qu’il faut retenir

  • En 2024, l’assurance-vie a représenté 76 % de la collecte du Private Equity destinée au grand public selon France Invest.
  • Le Private Equity est généralement accessible dans l’assurance-vie au moyen d’unités de compte dont la valeur n’est pas garantie.
  • L’assurance-vie peut réduire le ticket d’entrée, simplifier la gestion et offrir un cadre fiscal et successoral spécifique.
  • Après huit ans, les gains compris dans les rachats bénéficient d’un abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple soumis à imposition commune. Il ne s’agit pas d’une exonération générale.
  • La possibilité de demander un rachat ne rend pas liquide le fonds sous-jacent. Les conditions du contrat et du support doivent être examinées.
  • Les frais peuvent se cumuler entre l’assurance-vie, l’unité de compte et les fonds sous-jacents.
  • Depuis octobre 2024, certains profils de gestion pilotée intègrent une part minimale d’actifs non cotés de 4 % ou 8 %.
  • La sélection du gérant, la diversification et la cohérence de l’allocation restent déterminantes.

FAQ

Peut-on investir en Private Equity avec une assurance-vie ?

Oui. Certains contrats multisupports proposent des unités de compte investies dans des fonds de capital-investissement. L’offre dépend de chaque assureur et de chaque contrat.

Le capital est-il garanti ?

Non. Les unités de compte exposées au Private Equity comportent un risque de perte partielle ou totale du capital. L’assureur garantit le nombre d’unités de compte, mais pas leur valeur.

Le Private Equity devient-il liquide dans une assurance-vie ?

L’assurance-vie permet généralement de demander un rachat au niveau du contrat. Le fonds sous-jacent reste toutefois peu liquide et sa valorisation n’est pas nécessairement quotidienne. Les modalités exactes figurent dans la documentation contractuelle.

Quelle fiscalité s’applique ?

La fiscalité de l’assurance-vie s’applique lors des rachats. Seule la part de gains comprise dans le retrait est imposable. Après huit ans, un abattement annuel est applicable, mais les gains ne sont pas automatiquement exonérés.

Quels sont les frais à vérifier ?

Il faut examiner les frais sur versement, les frais annuels du contrat, les frais d’arbitrage, les frais du fonds et les éventuelles commissions de performance. Un fonds de fonds peut ajouter un niveau de coûts.

Quel est le ticket minimum ?

Il varie selon le contrat et l’unité de compte. L’assurance-vie permet souvent d’accéder au Private Equity avec un montant inférieur à celui demandé lors d’une souscription directe dans un fonds professionnel.

Assurance-vie ou souscription directe : quelle solution choisir ?

L’assurance-vie offre généralement une gestion plus simple et un cadre fiscal et successoral spécifique. La souscription directe peut donner accès à davantage de fonds. Le choix dépend des objectifs, des frais, de l’horizon et des besoins de liquidité.

La loi Industrie verte impose-t-elle d’investir en Private Equity ?

Elle prévoit une part minimale d’actifs non cotés dans certains profils de gestion pilotée, à hauteur de 4 % pour les profils équilibrés et de 8 % pour les profils dynamiques. La gestion libre et les profils prudents ne sont pas concernés par ces seuils.

Faites-en profiter vos contacts
Partagez cet article auprès de votre réseau professionnel
Salma Moumen
À propos de l'auteur
Salma Moumen est Chief Project Officer chez Altaroc. Diplômée de TBS Education, avec une spécialisation en Banking & Corporate Finance, elle débute sa carrière dans l’accompagnement de fintechs lors de leurs levées de fonds, avant de se consacrer à la transformation digitale d’acteurs du secteur financier, au croisement des enjeux métiers et technologiques. À travers ses articles, elle propose une analyse pédagogique, documentée et objective des marchés privés, de leurs mécanismes et des risques qui leur sont associés.
Sommaire

Voir nos autres contenus

Suivre l’actualité des portefeuilles
Les actualités des sociétés des Millésimes Altaroc
Tous les quinze jours, retrouvez les annonces marquantes des sociétés des Millésimes Altaroc.
Article
|
2026-10-22
2026-10-22
Maitriser les enjeux du Private Equity
Décrochage scolaire : comment le Private Equity peut financer l’éducation
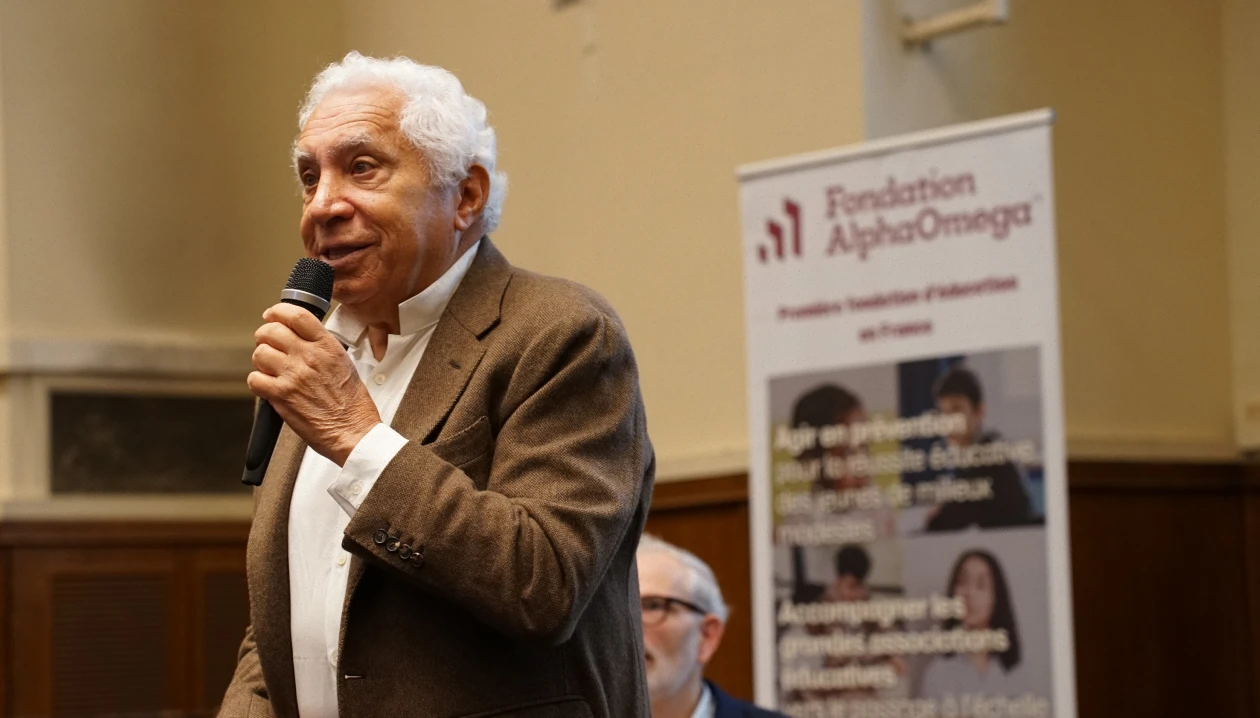
Comment financer durablement les associations qui luttent contre le décrochage scolaire ? La question était au cœur de la première édition du Grand Forum de l’Éducation, organisé ce jeudi 15 octobre au Conservatoire national des arts et métiers, à Paris, par la Fondation AlphaOmega. Alors que les besoins de financement des acteurs associatifs restent considérables, Maurice Tchenio, président-directeur général d’Altaroc et président de la Fondation AlphaOmega, a défendu, aux côtés de Patrick Sapy, directeur général de FAIR Finansol, une piste encore peu explorée en France : mobiliser le Private Equity pour renforcer les ressources des fondations et leur permettre de soutenir les associations dans la durée.
Article
|
2026-10-19
2026-10-19
Suivre l’actualité des portefeuilles
Du sport de haut niveau à l'IA médicale : les nouveautés du portefeuille Altaroc
Un logiciel adopté par toutes les équipes de NFL, des agents d'IA qui ont déjà mené 180 millions d'échanges avec des patients, ou une plateforme utilisée par près d'une entreprise du Fortune 500 sur cinq. Focus sur 9 acquisitions des Millésimes Odyssey de ces 3 derniers mois.
Article
|
2026-10-19
2026-10-19
Le marché secondaire en Private Equity : expliqué simplement
Comprendre le Private Equity
Le marché secondaire en Private Equity : expliqué simplement
Ce qu’est le marché secondaire du Private Equity et à quoi il sert aux investisseurs.
Vidéo
|
2026-10-22
2026-10-22
Introduction au Private Equity par Djamina Grimm
Comprendre le Private Equity
Introduction au Private Equity par Djamina Grimm
Pourquoi le Private Equity obéit à un autre horizon de temps que la Bourse.
Vidéo
|
2026-10-20
2026-10-20
Construire une allocation en Private Equity dans la durée
Maitriser les enjeux du Private Equity
Construire une allocation en Private Equity dans la durée
Accédez au replay intégral de la webconférence Altaroc et découvrez comment construire une allocation durable en Private Equity, inspirée des pratiques des investisseurs institutionnels.
Vidéo
|
2026-09-22
2026-09-22
Banking Series - Private Equity, vers une nouvelle architecture patrimoniale
Décrypter les tendances du Private Equity
Banking Series - Private Equity, vers une nouvelle architecture patrimoniale
Le Private Equity prend une place croissante dans les stratégies patrimoniales des entrepreneurs et des grandes fortunes. Pierre Ferron analyse son rôle dans l’allocation, la transmission et la gestion de long terme.
Dossier
|
2026-10-13
2026-10-13
Le livre blanc du Private Equity
Comprendre le Private Equity
Le livre blanc du Private Equity
Téléchargez notre livre blanc sur le Private Equity pour comprendre son fonctionnement, ses avantages, ses risques et les solutions pour investir.
Dossier
|
2026-09-25
2026-09-25
Point stratégique - Attendre ses distributions, le coût caché
Maitriser les enjeux du Private Equity
Point stratégique - Attendre ses distributions, le coût caché
Découvrez pourquoi attendre les distributions d’un fonds avant de réinvestir peut réduire la performance et la diversification d’un portefeuille de Private Equity.
Dossier
|
2026-09-25
2026-09-25
Les meilleurs fonds de Private Equity : comment les identifier en 2026 ?
Comprendre le Private Equity
Les meilleurs fonds de Private Equity : comment les identifier en 2026 ?
Identifier un top fonds de private equity ne consiste pas à suivre un simple classement.
Article
|
2026-10-20
2026-10-20
Désintermédiation bancaire : pourquoi les entreprises se financent-elles de plus en plus auprès des investisseurs privés ?
Comprendre le Private Equity
Désintermédiation bancaire : pourquoi les entreprises se financent-elles de plus en plus auprès des investisseurs privés ?
La désintermédiation bancaire diversifie le financement des entreprises en mobilisant dette privée, Private Equity, placements obligataires ou crowdfunding, en complément du crédit bancaire.
Article
|
2026-10-13
2026-10-13
Dette privée ou Private Equity : quelles différences ?
La dette privée et le Private Equity financent les entreprises non cotées selon deux logiques distinctes.
Article
|
2026-10-13
2026-10-13

Les autres contenus de la série

Explorez nos collections de contenus qui rassemblent différents formats autour d’un même sujet/enjeu/thème.
Le marché secondaire en Private Equity : expliqué simplement
Comprendre le Private Equity
Le marché secondaire en Private Equity : expliqué simplement
Ce qu’est le marché secondaire du Private Equity et à quoi il sert aux investisseurs.
Vidéo
|
2026-10-22
2026-10-22
Introduction au Private Equity par Djamina Grimm
Comprendre le Private Equity
Introduction au Private Equity par Djamina Grimm
Pourquoi le Private Equity obéit à un autre horizon de temps que la Bourse.
Vidéo
|
2026-10-20
2026-10-20
Marché primaire et secondaire : quelles différences ?
Comprendre le Private Equity
Marché primaire et secondaire : quelles différences ?
Comprendre simplement le fonctionnement du marché secondaire du Private Equity, ses avantages, ses limites et les principales formes d’opérations.
Vidéo
|
2026-09-11
2026-09-11
Les meilleurs fonds de Private Equity : comment les identifier en 2026 ?
Comprendre le Private Equity
Les meilleurs fonds de Private Equity : comment les identifier en 2026 ?
Identifier un top fonds de private equity ne consiste pas à suivre un simple classement.
Article
|
2026-10-20
2026-10-20
Désintermédiation bancaire : pourquoi les entreprises se financent-elles de plus en plus auprès des investisseurs privés ?
Comprendre le Private Equity
Désintermédiation bancaire : pourquoi les entreprises se financent-elles de plus en plus auprès des investisseurs privés ?
La désintermédiation bancaire diversifie le financement des entreprises en mobilisant dette privée, Private Equity, placements obligataires ou crowdfunding, en complément du crédit bancaire.
Article
|
2026-10-13
2026-10-13
Deals Private Equity : comment un fonds sélectionne-t-il ses participations ?
Comprendre le Private Equity
Deals Private Equity : comment un fonds sélectionne-t-il ses participations ?
Avant d’investir, un fonds de Private Equity soumet chaque cible à un processus rigoureux
Article
|
2026-10-08
2026-10-08
No items found.
Bienvenue chez Altaroc
Conformément à la réglementation applicable, nous vous invitons à renseigner votre profil. Cette étape est nécessaire pour accéder aux contenus et services proposés sur nos sites.
Renseignez votre profil pour pouvoir accéder au site
pays de résidence fiscale
Sélectionner
choosenCountry
Langue préférée
Sélectionner
choosenLang
Votre profil d'investisseur
Intermédiaire financier ou Investisseur professionnel
Conseillers financiers, conseillers en gestion de patrimoine, banquiers privés ou tout autre prestataires de service d'investissement.
Investisseur qualifié ou Investisseur Altaroc
Investisseur averti ou Investisseur Altaroc
Investisseurs privés ayant déjà investi chez Altaroc ou ayant une capacité d'investissement minimum de 100 000 euros.
Investisseurs privés ayant déjà investi chez Altaroc ou ayant une capacité d'investissement minimum de 200 000 euros.
Investisseur non averti
Investisseurs particuliers ayant une capacité d'investissement inférieur à 100 000 euros.
Investisseurs particuliers ayant une capacité d'investissement inférieur à 200 000 euros.
Investisseur institutionnel
Fonds de pension, Caisses de retraites, Sociétés de gestion et Single Family Offices.
Sélectionner la langue et le profil investisseur pour pouvoir continuer
Sélectionner votre profil investisseur pour pouvoir continuer
Faites défiler vers le bas pour accepter les conditions générales
La page à laquelle vous tentez d’accéder n’est pas disponible pour votre pays.