Par Pierre Ferron, Directeur de l’ingénierie patrimoniale d’Altaroc Wealth
Article 2 - Barème de l’IR et revenus de remplacement
Barème de l’impôt sur le revenu
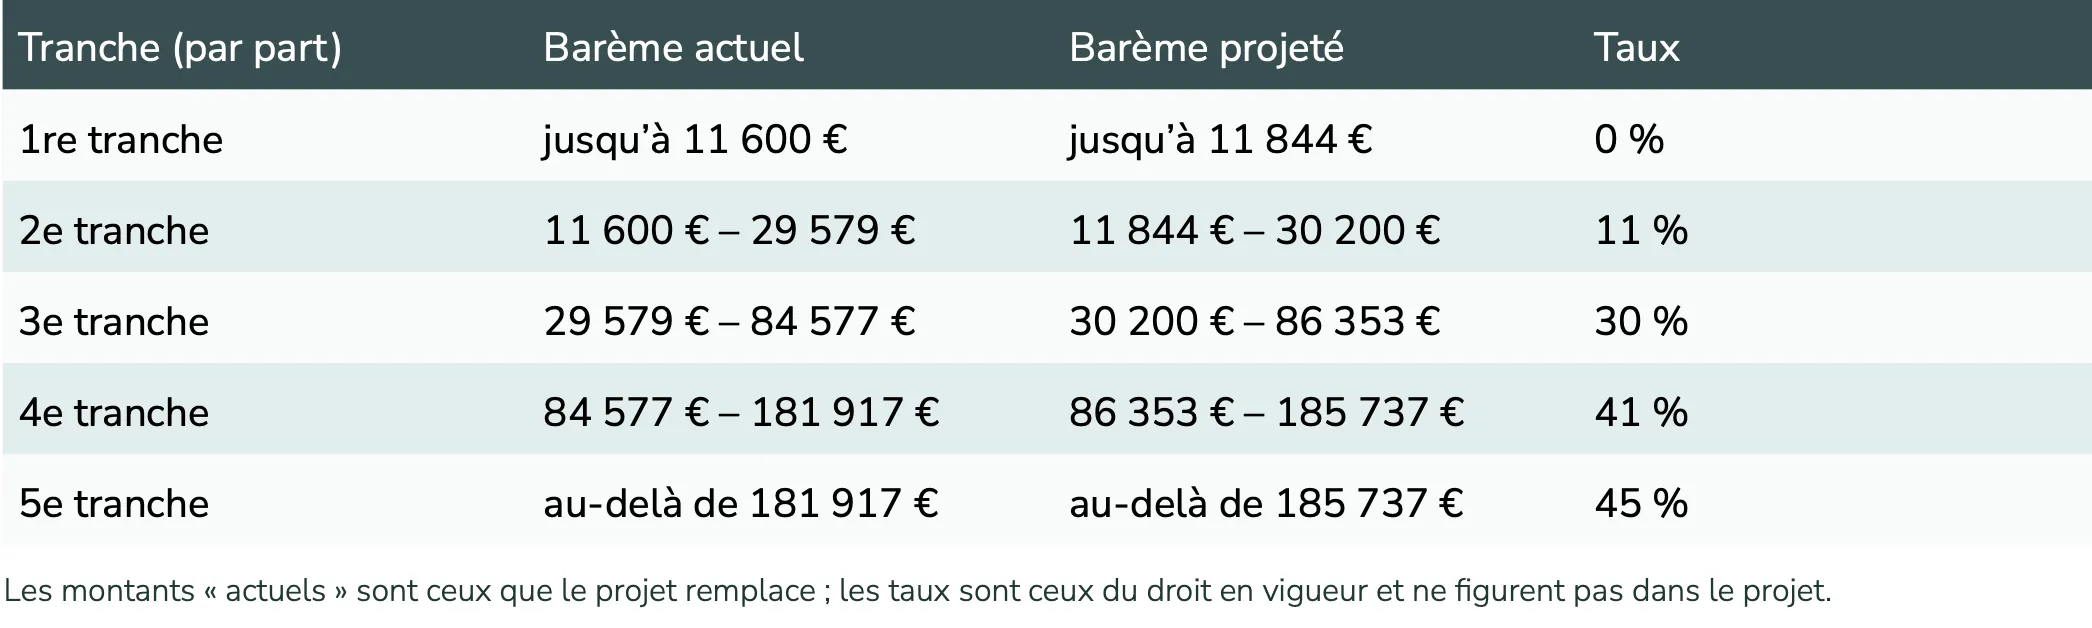
L’article revalorise de 2,1 % les limites de tranches et les seuils associés (prévision d’inflation hors tabac 2026/2025), pour l’impôt dû en 2027 sur les revenus perçus en 2026. Les taux du barème ne changent pas ; ils sont rappelés ci-dessous.
Indemnités de rupture
Le plafond d’exonération d’IR devient unique et égal au plafond annuel de la sécurité sociale (48 060 € en 2026), en remplacement des plafonds actuels fondés sur un multiple de la rémunération.
Article 3 - Abattement de 10 % sur les pensions de retraite
Le plafond de l’abattement de 10 % applicable aux pensions de retraite passe de 4 439 € à 3 000 € (art. 158, 5, a). Le plafond de 4 439 € est maintenu pour les pensions alimentaires et d’invalidité. Concrètement, l’avantage est atteint dès 30 000 € de pensions de retraite.
Article 4 - Allègement temporaire de la fiscalité des donations
Les dons de sommes d’argent en pleine propriété consentis du 1er janvier au 30 juin 2027 seraient soumis à un taux unique de 6 %, dans la limite de 100 000 € par donateur et par donataire. Le taux est ramené à 5 % si le donataire verse au moins 1,1 % des sommes reçues à un organisme d’aide aux personnes en difficulté ou aux victimes de violences conjugales (art. 200, 1 ter CGI) ; ce versement n’ouvrant alors pas droit à la réduction d’impôt de l’art. 200 (75 % pour ces organismes, dans la limite de 2 000 € de dons). Le donataire doit être un enfant, un petit-enfant, un arrière-petit-enfant ou, à défaut, un neveu ou une nièce, majeur ou émancipé et de moins de 50 ans. Le don doit être déclaré ou enregistré dans le mois. Sur la même période, l’exonération de l’art. 790 G (dons familiaux, dits « dons Sarkozy ») serait relevée de 31 865 € à 50 000 €.
Article 5 - Recentrage de l’apport-cession (art. 150-0 B ter CGI)
En cas d’apport de titres au profit d’une société par l’apporteur, l’impôt afférent à la plus-value d’apport est placé en report d’imposition. Cet impôt est exigible si les titres apportés sont cédés dans les 3 ans suivants l’apport sauf à réinvestir 70% du produit de cession dans une activité éligible et ce dans un délai de 3 ans. Dans cette hypothèse les actifs acquis en réinvestissement doivent être conservés 5 ans. L’impôt mis en report est aujourd’hui purgé au décès de l’apporteur. En cas de donation, il est transféré au donataire, puis purgé après 6 ans de conservation des titres (11 ans en cas de réinvestissement via un fonds).
Mesures du projet
Le report expire en cas de transmission à titre gratuit (donation ou succession) : l’IR et les prélèvements sociaux deviennent exigibles. L’exit tax (art. 167 bis) suit la même logique. Un paiement échelonné sur cinq ans est possible sur demande, avec constitution de garanties (nouvel art. 1681 G). Le texte s’applique aux transmissions réalisées à compter du 1er octobre 2026. En l’état du texte, les donations antérieures à cette date continuent de purger l’impôt (transfert au donataire, puis conservation). L’impôt serait dû par le donateur, ou le défunt dont la succession supportera l’imposition. Il convient de noter que cette mesure concerne l’ensemble des plus-values d’apport, qu’il y ait eu ou non cession dans le délai de 3 ans.
Article 6 - Évolution du modèle de l’assurance-vie
Le nouvel art. L. 131-1-3 du code des assurances interdit, de loger dans les unités de compte dédiées (support d’un seul contrat ou d’un cercle fermé de contrats), les actifs émis, garantis ou dus par le souscripteur, l’assuré, le bénéficiaire, leur famille proche ou les entités qu’ils contrôlent.
Le régime fiscal de l’assurance-vie (rachat et décès) serait par ailleurs subordonné à trois conditions cumulatives :
• des primes versées en numéraire à compter du 1er octobre 2026 ;
• des actifs en unités de compte similaires à ceux de la liste du code des assurances ;
• aucun actif du souscripteur ou de son cercle adossé au contrat (cf. infra).
À défaut, le rachat perd le taux réduit de 7,5 % du prélèvement forfaitaire (contrats de huit ans et plus, jusqu’à 150 000 € de primes). Les produits relèveraient alors, semble-t-il, du taux de 12,8 %, le texte ne le précisant pas. Au décès, les sommes versées seraient soumises aux droits de succession selon le degré de parenté (art. 757 B, II bis), en perdant ainsi le régime spécifique de l’article 990-I (abattement de 152.500 € et taux de 20% et 31.25% au-delà de 852.500 € de capitaux décès).
Entrée en vigueur
• Contrats souscrits à compter du 1er octobre 2026 : application immédiate.
• Contrats antérieurs : l’interdiction du code des assurances s’applique à compter du 1er juillet 2027. Pour l’impôt sur le revenu, les conditions fiscales s’appliquent dès le 1er octobre 2026, mais seulement pour les produits issus des primes versées à compter de cette date.
• Décès à compter du 1er juillet 2027 : la conformité s’apprécie à la date du décès et sanctionne l’ensemble des sommes dues, primes anciennes comprises. La condition de numéraire ne vise toutefois que les primes versées à compter du 1er octobre 2026.
Article 7 - Location meublée non professionnelle (LMNP)
Pour la location meublée non professionnelle, l’amortissement des locaux serait désormais plafonné. Les loueurs relevant du régime professionnel (LMP) ne sont pas concernés.
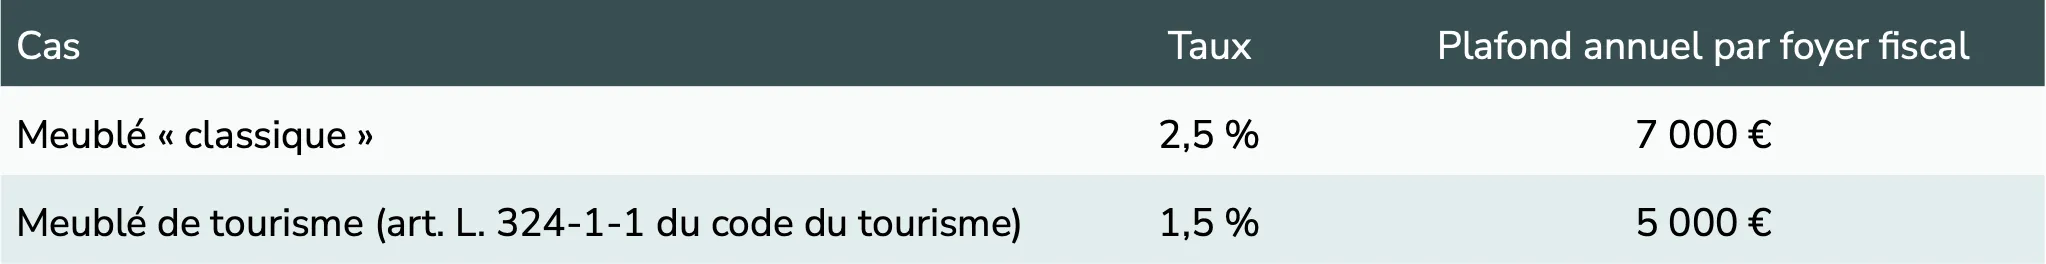
Le plafond s’apprécie par foyer fiscal, tous biens confondus, et vise la location « directe ou indirecte ».
Article 10 - Pacte « Papin » – soutien aux reprises d’entreprises
Reprise par les salariés
Le cédant qui fait valoir ses droits à la retraite bénéficie d’un abattement fixe sur sa plus-value (art. 150-0 D ter, II ter) porté de 500 000 € à 1 000 000 € lorsqu’il cède à un ou plusieurs salariés, ou à une société détenue exclusivement par des salariés. Au moins un salarié repreneur doit justifier de cinq ans de contrat de travail sur les dix dernières années, s’engager à exercer une fonction de direction pendant cinq ans et à conserver les titres pendant la même durée.
Entrée en vigueur
Cessions réalisées entre le 1er janvier 2027 et le 31 décembre 2029.
Avertissement
Le présent document est établi par Altaroc Wealth à des fins exclusivement informatives. Il ne constitue pas un document contractuel et ne saurait, à lui seul, constituer une consultation ou un conseil juridique, fiscal, comptable ou patrimonial personnalisé. Les informations présentées sont de nature générale et n’ont pas été établies au regard de la situation personnelle, patrimoniale ou fiscale, des connaissances et de l’expérience, de la situation financière, des objectifs, des besoins ou du profil de risque d’un destinataire déterminé.
Le présent document ne constitue ni une offre, ni une sollicitation, ni, sauf indication expresse contraire, une recommandation personnalisée d’acquérir, de souscrire, de céder ou de conserver un instrument financier, un produit d’assurance ou tout autre produit ou service financier.
Toute décision patrimoniale, financière ou d’investissement doit être appréciée au regard de la situation particulière de la personne concernée et, le cas échéant, sur la base de la documentation contractuelle, précontractuelle et réglementaire applicable. Le destinataire est invité à prendre connaissance de cette documentation et, lorsque cela est approprié, à solli- citer ses propres conseils juridiques, fiscaux, comptables ou financiers avant toute décision.
Le présent document a été établi à partir d’informations qu’Altaroc Wealth considère comme fiables à sa date d’établissement. Altaroc Wealth s’efforce d’assurer l’exactitude et l’actualité des informations communiquées mais ne saurait garantir leur caractère exhaustif. Ces informations sont susceptibles d’évoluer et peuvent être modifiées sans préavis. Les informations provenant de tiers demeurent sous la responsabilité de leurs auteurs et sont identifiées comme telles lorsque cela est approprié.
Tout investissement comporte des risques, notamment un risque de perte partielle ou totale du capital investi. La valeur d’un investissement ainsi que les revenus susceptibles d’en résulter peuvent évoluer à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps. Les risques propres à chaque investissement sont décrits dans sa documentation réglementaire et contractuelle, dont il convient de prendre connaissance avant toute décision d’investissement.
Altaroc Wealth ne saurait être tenue responsable d’une décision prise sur le seul fondement des informations générales contenues dans le présent document, sous réserve des responsabilités qui lui incombent en application des dispositions légales et réglementaires applicables.
Le présent document est destiné exclusivement à son ou ses destinataires. Sauf disposition légale ou réglementaire contraire, il ne peut être reproduit, diffusé ou communiqué, en tout ou partie, à des tiers sans l’autorisation préalable d’Altaroc Wealth.
© Altaroc Wealth - Tous droits réservés.
Mentions Légales
ALTAROC WEALTH | Société par actions simplifiée à associé unique au capital de 1 000 € | RCS Paris n° 107 970 162 | Siège social : 61 rue des Belles Feuilles, 75116 Paris | E-mail : contact-wealth@altaroc.pe | Site internet : www.altaroc.pe.
Cabinet de conseil en organisation et gestion de patrimoine et d’ingénierie patrimoniale, immatriculé à l’ORIAS sous le n° 26011661 (www.orias.fr) en qualité de courtier d’assurance ou de réassurance (COA), exerçant son activité de courtage
sans encaissement de fonds de tiers. Membre de CNCEF Assurance, association professionnelle agréée par l’Autorité de contrôle prudentiel et de résolution (ACPR), au titre de son activité de courtage d’assurance.
Responsabilité civile professionnelle auprès de MMA IARD Assurances Mutuelles / MMA IARD, police n° 113.520.558, adhérent n° 036104, et auprès de Liberty Mutual Insurance Europe SE, contrat ORIA Finance & Patrimoine n° LMIEORIA001 26/OC100002191, dont la succursale française est située 42 rue Washington, 75008 Paris, immatriculée au RCS de Paris sous le n° 408 774 610.