Accueil
Ressources
Maitriser les enjeux du Private Equity
...

Décrochage scolaire : comment le Private Equity peut financer l’éducation

Publié le
19/10/2026
Modifié le
19/10/2026
0
minute(s)
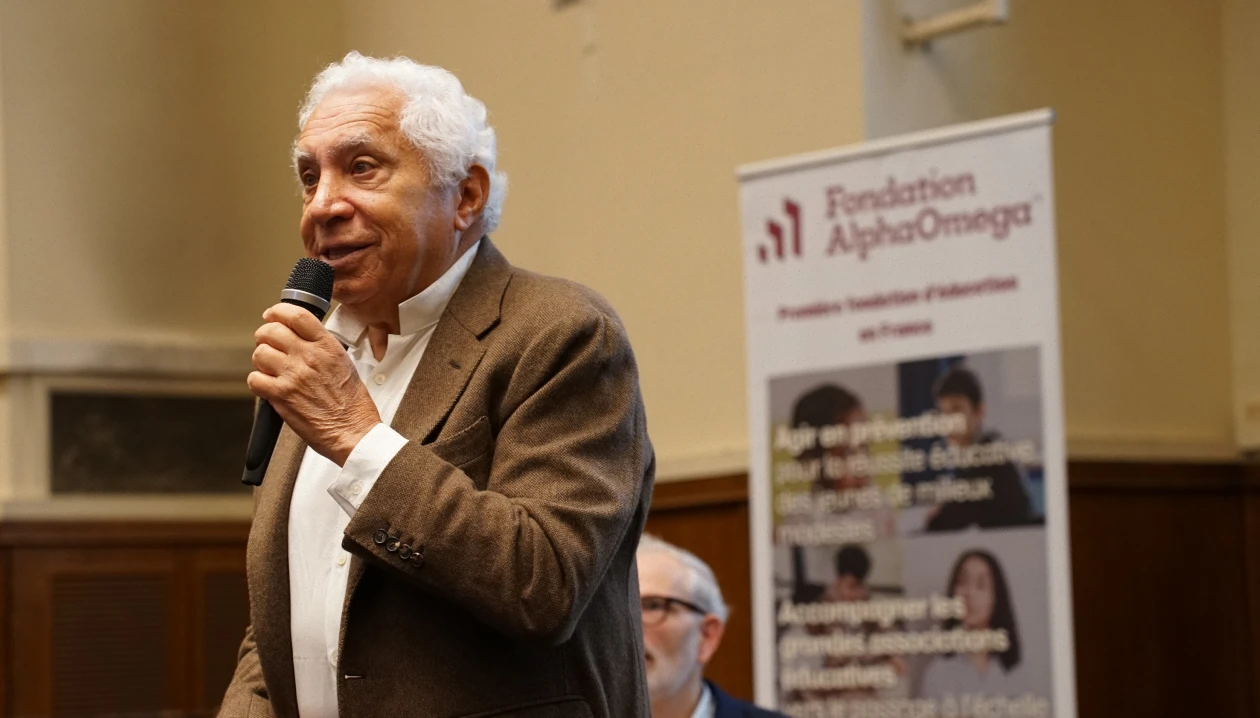
Comment financer durablement les associations qui luttent contre le décrochage scolaire ? La question était au cœur de la première édition du Grand Forum de l’Éducation, organisé ce jeudi 15 octobre au Conservatoire national des arts et métiers, à Paris, par la Fondation AlphaOmega. Alors que les besoins de financement des acteurs associatifs restent considérables, Maurice Tchenio, président-directeur général d’Altaroc et président de la Fondation AlphaOmega, a défendu, aux côtés de Patrick Sapy, directeur général de FAIR Finansol, une piste encore peu explorée en France : mobiliser le Private Equity pour renforcer les ressources des fondations et leur permettre de soutenir les associations dans la durée.
Par
Damien Hélène
Damien Hélène
Décrochage scolaire : comment le Private Equity peut financer l’éducation
This article has been automatically translated. Please excuse any inaccuracies or translation errors.
Dieser Artikel wurde automatisch übersetzt. Bitte entschuldigen Sie etwaige Ungenauigkeiten oder Übersetzungsfehler.
Questo articolo è stato tradotto automaticamente. Ci scusiamo per eventuali inesattezze o errori di traduzione.

« Les financements publics sont en voie de raréfaction »

Les associations françaises font face à une équation de plus en plus difficile : accompagner un nombre croissant de bénéficiaires, tout en améliorant la qualité de leurs actions. Cette ambition exige des moyens financiers, alors même que « les financements publics sont en voie de raréfaction », comme l'a rappelé Maurice Tchenio. Selon une enquête de la Fédération des acteurs de la solidarité publiée le 8 octobre 2026, 77 % des associations de solidarité interrogées déclarent en effet une baisse de leurs financements publics en 2025 ou annoncée pour 2026.

Faire plus avec des moyens contraints

Pour poursuivre leur développement, les associations disposent de plusieurs leviers. Le premier consiste à gagner en productivité, notamment grâce à la digitalisation de certaines fonctions et à l’intelligence artificielle, qui peuvent permettre d'accomplir certaines tâches à moindre coût. Elles peuvent également s’appuyer sur le mécénat de compétences, le bénévolat ou l’accompagnement de grands cabinets de conseil, dont certains proposent leurs services gratuitement ou à des tarifs préférentiels.

Reste la question du financement. Face à la diminution des ressources publiques, les associations se tournent vers les financeurs privés. Mais la concurrence pour attirer ces capitaux s’intensifie. Pour convaincre, elles doivent aujourd’hui présenter des projets structurés, avec des objectifs clairs et des résultats mesurables.

Maurice Tchenio cite l’exemple d’Entreprendre pour Apprendre, une association accompagnée par la Fondation AlphaOmega. Son programme Mini-Entreprise, habituellement destiné aux collégiens et aux lycéens, a été expérimenté auprès de jeunes suivis par la Mission locale de Paris. Cette expérimentation a permis d’améliorer leur accès à l’emploi, ce qui constitue un argument concret pour convaincre des entreprises confrontées à des difficultés de recrutement de financer le dispositif. « Plus vous êtes capables de construire des programmes qui parlent aux financeurs, plus vous avez de chance de succès », a souligné le fondateur et président de la Fondation AlphaOmega.

Comment les fondations peuvent mieux faire fructifier leur capital

La France dispose d’un atout considérable : l’épargne de ses ménages, dont le patrimoine financier dépasse 6 500 milliards d’euros. Mais comment mobiliser une partie de cette richesse au service des associations ? Pour Maurice Tchenio, trois pistes méritent d’être explorées.

La première concerne les fondations à dotation de capital reconnues d’utilité publique, notamment les fondations abritantes. Ces structures peuvent disposer d’un capital dont les revenus leur permettent de financer leurs missions et les associations qu’elles accompagnent. Or, leurs besoins augmentent, tandis que leurs ressources restent limitées.

Le problème tient notamment à la manière dont leur capital est investi. En France, les fondations privilégient traditionnellement les placements liquides, principalement les obligations et les actions. Aux États-Unis, les grandes dotations universitaires ont depuis longtemps intégré les actifs non cotés à leur stratégie d’investissement. En 2025, elles consacraient en moyenne pondérée près de 30 % de leurs actifs au Private Equity et au capital-risque, selon NACUBO-Commonfund. En France, le capital-investissement reste encore peu présent dans les portefeuilles de nombreuses fondations.

Pour illustrer le potentiel de performance du Private Equity, Maurice Tchenio évoque une performance annualisée nette de l’ordre de 13 % sur longue période, contre environ 6 % pour les obligations, actions ou encore l’immobilier. Sur dix ans, une allocation de 25 % au Private Equity pourrait ainsi générer des gains supérieurs à ceux des 75 % restants.

L’enjeu est également de préserver la valeur du capital face à l’inflation. Pour les fondations dont la dotation est non consomptible, l’horizon d’investissement est particulièrement long. Maurice Tchenio les invite ainsi à envisager une allocation de 20 à 30 % au Private Equity, en fonction de leurs besoins de liquidité. L’objectif est d’accroître leurs ressources disponibles pour financer leurs missions sur un horizon à dix ans.

L’épargne des Français, un levier pour financer les associations

La deuxième piste de financement s’adresse directement aux associations. Beaucoup fonctionnent aujourd’hui grâce aux dons qu’elles collectent et dépensent chaque année. Cette dépendance aux collectes annuelles rend difficile la visibilité financière à long terme.

Maurice Tchenio propose donc de développer les fonds de dotation, alimentés par des dons en capital. Plutôt que de solliciter chaque année les mêmes donateurs, une association pourrait leur proposer de contribuer une seule fois à la constitution d’un patrimoine investi sur le long terme. Les revenus de ce capital viendraient ensuite compléter ses ressources annuelles et soutenir ses actions dans la durée.

La troisième piste repose sur les fonds de partage. Cette fois, il ne s’agit plus de demander aux épargnants de donner une partie de leur patrimoine, mais de leur proposer d’investir tout en affectant une fraction de leurs gains à une cause philanthropique.

La Fondation AlphaOmega a déjà développé trois fonds de partage. Certains s’adressent à des investisseurs capables d’engager au moins un million d’euros, qui acceptent de reverser une partie de leurs plus-values. Plus récemment, Altaroc a créé une part « Venture Philanthropy », labellisée Finansol, qui consacre 25 % de la plus-value réalisée au financement de la Fondation AlphaOmega.

Le principe permet ainsi de rapprocher deux objectifs : rechercher une performance financière sur le long terme et contribuer au financement d’associations engagées dans l’éducation. Ces mécanismes ouvrent une voie supplémentaire pour mobiliser l’épargne privée au service de l’intérêt général.

Deux combats pour une même ambition

Maurice Tchenio a conclu son intervention en rappelant les deux combats qui guident son engagement : lutter contre le décrochage scolaire grâce à la Fondation AlphaOmega et permettre aux Français de mieux faire fructifier leur épargne avec Altaroc. Deux ambitions qui, à ses yeux, se rejoignent : « L’autre façon la plus simple pour accroître les dons est d’enrichir les Français. »

‍

Ce contenu est purement informatif et ne constitue pas une recommandation personnalisée, un conseil juridique ou fiscal ni une stratégie en investissement. Les informations présentées sont fondées sur les conditions actuelles et sont susceptibles d’évoluer. Vous êtes invité(e) à vous rapprocher de votre conseiller afin de vous assurer que les produits évoqués sont adaptés à votre profil patrimonial. L'investissement en Private Equity comporte des risques de perte en capital et de liquidité. Les performances passées ne préjugent pas des performances futures. 
Les autres contenus de la thématique

Explorez nos collections de contenus qui rassemblent différents formats autour d’un même sujet/enjeu/thème.
Maitriser les enjeux du Private Equity
Projet de loi de finances pour 2027 - Décryptage des mesures patrimoniales
Le projet de loi de finances pour 2027 a été déposé à l’Assemblée nationale le 1er octobre 2026 ; son adoption est attendue avant le 31 décembre, après examen par l’Assemblée nationale puis par le Sénat. Les mesures présentées ci-dessous, liées aux questions patrimoniales, des articles 2, 3, 4, 5, 6, 7 et 10, sont celles du texte initial du Gouvernement et sont susceptibles d’évoluer, voire de disparaître, au cours des débats parlementaires.
Article
|
2026-10-07
2026-10-07
Le point stratégique : secteur des logiciels
Maitriser les enjeux du Private Equity
Le secteur des logiciels : une classe d’actifs incontournable pour le Private Equity
Découvrez le nouveau rendez-vous Point stratégique par Louis Flamand, CIO d’Altaroc. Une fois par trimestre, notre Chief Investment Officer décrypte les grandes tendances qui transforment durablement le capitalinvestissement.
Article
|
2025-10-15
2025-10-15
Portrait Merrick McKay
Maitriser les enjeux du Private Equity
Merrick McKay (Abrdn) : les avantages à investir dans des fonds de Private Equity spécialisés
Pour Merrick McKay et Louis Flamand, spécialistes du Private Equity, l'investissement dans des fonds spécialisés est crucial pour la croissance des entreprises. McKay souligne la difficulté pour les fonds généralistes de rivaliser avec cette expertise. Flamand évoque également l'évolution du marché européen vers la spécialisation sectorielle. Ils abordent la complexité d'investir avec des gérants surdemandés.
Article
|
2024-03-04
2024-03-04
Portrait de Merrick McKay
Maitriser les enjeux du Private Equity
Merrick McKay (Abrdn) : C'est toujours le bon moment pour investir en Private Equity
Merrick McKay d'Abrdn affirme que c'est toujours le bon moment pour investir en Private Equity, malgré la conjoncture mondiale. Il souligne l'importance de choisir les meilleurs fonds pour un rendement optimal, avec une performance médiane en Europe de 15 à 16% ces 20 dernières années.
Article
|
2024-02-23
2024-02-23
Construire une allocation en Private Equity dans la durée
Maitriser les enjeux du Private Equity
Construire une allocation en Private Equity dans la durée
Accédez au replay intégral de la webconférence Altaroc et découvrez comment construire une allocation durable en Private Equity, inspirée des pratiques des investisseurs institutionnels.
Vidéo
|
2026-09-22
2026-09-22
Best Of : Construire une allocation en Private Equity dans la durée
Maitriser les enjeux du Private Equity
Best Of : Construire une allocation en Private Equity dans la durée
Découvrez le best-of de la webconférence Altaroc consacré aux méthodes des investisseurs institutionnels pour construire une allocation durable en Private Equity et accompagner les stratégies patrimoniales de vos clients.
Vidéo
|
2026-09-25
2026-09-25
Interview Charly Zwemstra - Founder, CEO & CIO - Main Capital Partners
Maitriser les enjeux du Private Equity
Interview Charly Zwemstra - Founder, CEO & CIO - Main Capital Partners
Charly Zwemstra dévoile la stratégie de Main Capital Partners pour transformer des éditeurs de logiciels B2B en leaders internationaux.
Vidéo
|
2026-09-22
2026-09-22
Interview Antoine Levy, Économiste - Berkeley
Maitriser les enjeux du Private Equity
Interview Antoine Levy, Économiste - Berkeley
Depuis Berkeley, l'économiste Antoine Levy explique pourquoi le système de retraite par répartition ne tient plus face au choc démographique.
Vidéo
|
2026-08-24
2026-08-24
Interview - Sven van Berge & Bram Kaashoek - Main capital Partners
Maitriser les enjeux du Private Equity
Interview - Sven van Berge & Bram Kaashoek - Main capital Partners
Sven van Berge & Bram Kaashoek expliquent comment l'intelligence artificielle redéfinit la création de valeur et les modèles économiques des éditeurs de logiciels B2B
Vidéo
|
2026-06-11
2026-06-11
Point stratégique - Attendre ses distributions, le coût caché
Maitriser les enjeux du Private Equity
Point stratégique - Attendre ses distributions, le coût caché
Découvrez pourquoi attendre les distributions d’un fonds avant de réinvestir peut réduire la performance et la diversification d’un portefeuille de Private Equity.
Dossier
|
2026-09-25
2026-09-25
Point stratégique - Evergreen
Maitriser les enjeux du Private Equity
Point stratégique - Evergreen
Découvrez notre analyse dans le dernier Point Stratégique
Dossier
|
2026-04-21
2026-04-21
Flash Market - IA & logiciel B2B
Maitriser les enjeux du Private Equity
Flash Market - IA & logiciel B2B
Une dynamique de renforcement, pas de remplacement
Dossier
|
2026-02-15
2026-02-15
Dossier spécial - New Mountain Capital
Maitriser les enjeux du Private Equity
Dossier spécial - New Mountain Capital
New Mountain Capital adopte une stratégie d'investissement appelée « Defensive Growth », se concentrant sur des secteurs à forte croissance et non cycliques. Chaque année, l’équipe identifie des sous-secteurs résilients, qu’elle explore en profondeur grâce à un processus interne d’analyse (« Deep Dive Process »). La firme est particulièrement reconnue dans le secteur de la santé, notamment les sciences de la vie et la santé informatique, ainsi que dans des segments à la croisée de la technologie et des services d'infrastructure.
Dossier
|
2025-04-10
2025-04-10
Dossier spécial - Thoma Bravo
Maitriser les enjeux du Private Equity
Dossier spécial - Thoma Bravo
Présente dans le Millésime Altaroc Odyssey 2024, Thoma Bravo est une société de gestion de Private Equity américaine spécialisée dans le secteur des logiciels. Fondée par Carl Thoma et Orlando Bravo, elle applique une approche axée sur l’optimisation des marges et la croissance externe. Avec plus de 220 employés, dont une centaine de professionnels de l’investissement, elle est présente à San Francisco, Miami, Chicago, Londres, New York et Dubaï. Thoma Bravo gère plus de 166 milliards de dollars d’actifs à travers ses différentes gammes de fonds.
Dossier
|
2025-03-13
2025-03-13
Pas encore d'article dans cette catégorie.
Bienvenue chez Altaroc
Conformément à la réglementation applicable, nous vous invitons à renseigner votre profil. Cette étape est nécessaire pour accéder aux contenus et services proposés sur nos sites.
Renseignez votre profil pour pouvoir accéder au site
pays de résidence fiscale
Sélectionner
choosenCountry
Langue préférée
Sélectionner
choosenLang
Votre profil d'investisseur
Intermédiaire financier ou Investisseur professionnel
Conseillers financiers, conseillers en gestion de patrimoine, banquiers privés ou tout autre prestataires de service d'investissement.
Investisseur qualifié ou Investisseur Altaroc
Investisseur averti ou Investisseur Altaroc
Investisseurs privés ayant déjà investi chez Altaroc ou ayant une capacité d'investissement minimum de 100 000 euros.
Investisseurs privés ayant déjà investi chez Altaroc ou ayant une capacité d'investissement minimum de 200 000 euros.
Investisseur non averti
Investisseurs particuliers ayant une capacité d'investissement inférieur à 100 000 euros.
Investisseurs particuliers ayant une capacité d'investissement inférieur à 200 000 euros.
Investisseur institutionnel
Fonds de pension, Caisses de retraites, Sociétés de gestion et Single Family Offices.
Sélectionner la langue et le profil investisseur pour pouvoir continuer
Sélectionner votre profil investisseur pour pouvoir continuer
Faites défiler vers le bas pour accepter les conditions générales
La page à laquelle vous tentez d’accéder n’est pas disponible pour votre pays.