Von Pierre Ferron, Leiter der Vermögensplanung beiAltaroc Wealth
Artikel 2 – Einkommensteuertabelle und Ersatzeinkommen
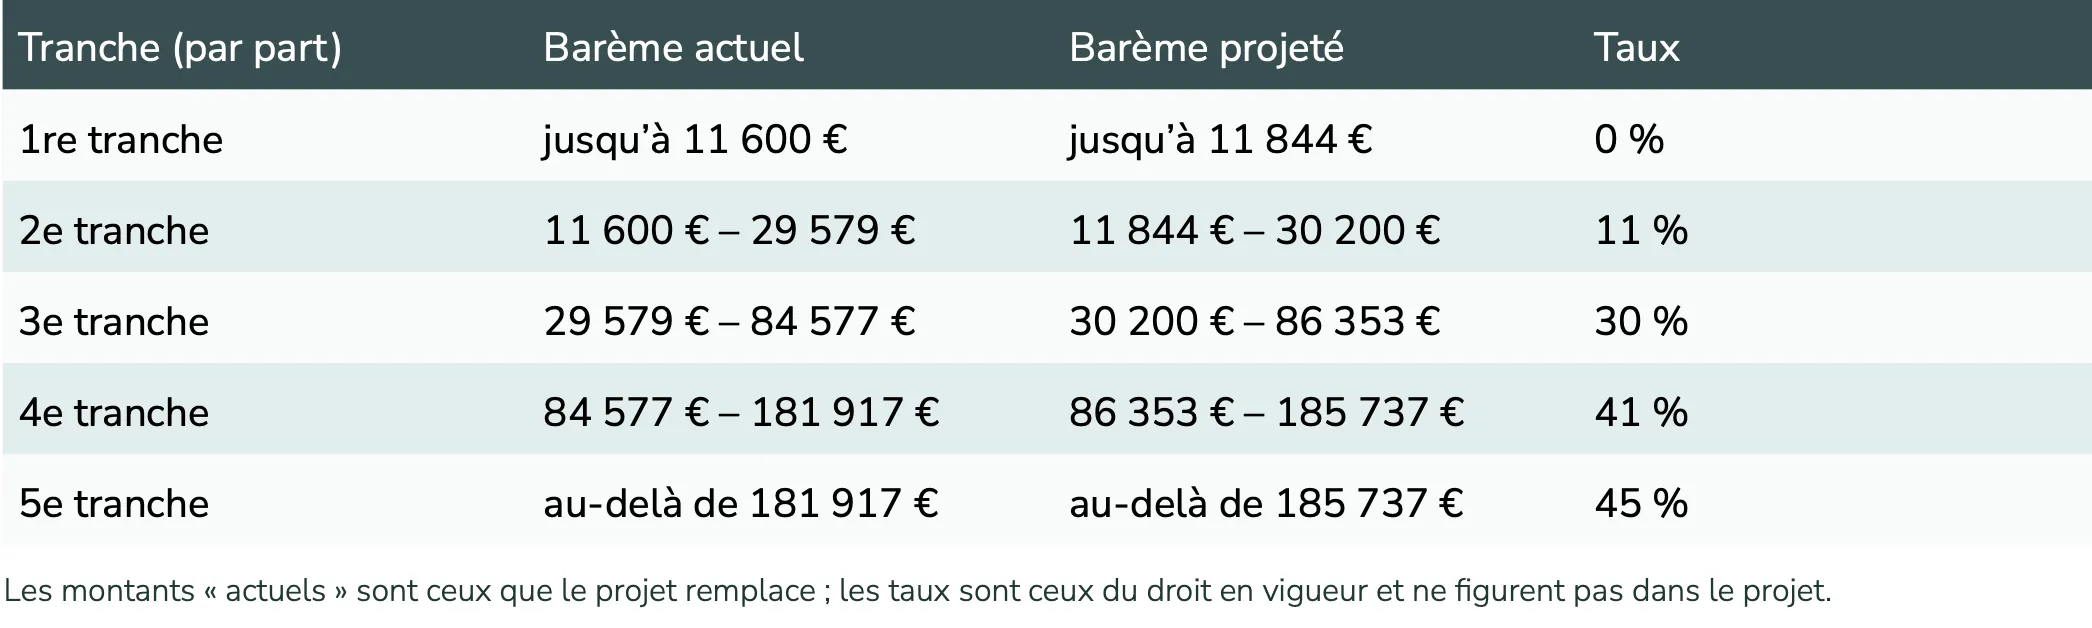
Einkommensteuertabelle
Der Artikel sieht eine Anhebung der Steuerklassengrenzen und der damit verbundenen Schwellenwerte um 2,1 % vor (Inflationsprognose ohne Tabak 2026/2025) für die im Jahr 2027 fällige Steuer auf die im Jahr 2026 erzielten Einkünfte. Die Steuersätze bleiben unverändert; sie sind nachstehend aufgeführt.
Abfindungen
Die Obergrenze für die Einkommensteuerbefreiung wird vereinheitlicht und entspricht künftig der jährlichen Obergrenze der Sozialversicherung ( 48.060 € im Jahr 2026); damit werden die derzeitigen Obergrenzen, die auf einem Vielfachen des Entgelts basieren, ersetzt.
Artikel 3 – 10-prozentiger Abschlag auf die Altersrenten
Die Obergrenze für den Freibetrag von 10 % bei Altersrenten wird von 4.439 € auf 3.000 € gesenkt ( Art. 158 Abs. 5 Buchstabe a). Bei Unterhaltszahlungen und Invaliditätsrenten bleibt die Obergrenze von 4.439 € bestehen. Konkret ist der Freibetrag bereits ab einer Altersrente von 30.000 € ausgeschöpft.
Artikel 4 – Vorübergehende Steuererleichterung bei Schenkungen
Geldschenkungen im Vollbesitz, die zwischen dem 1. Januar und dem 30. Juni 2027 getätigt werden, unterliegen einem einheitlichen Steuersatz von 6 %, begrenzt auf 100.000 € pro Schenkendem und pro Beschenktem. Der Steuersatz wird auf 5 % gesenkt, wenn der Beschenkte mindestens 1,1 % der erhaltenen Beträge an eine Hilfsorganisation für Menschen in Not oder Opfer häuslicher Gewalt abführt (Art. 200 Abs. 1 ter CGI); wobei diese Zahlung dann keinen Anspruch auf die Steuerermäßigung gemäß Art. 200 begründet (75 % für diese Organisationen, bis zu einer Obergrenze von 2.000 € an Spenden). Der Beschenkte muss ein Kind, ein Enkelkind, ein Urenkelkind oder, falls dies nicht der Fall ist, ein Neffe oder eine Nichte sein, der volljährig oder für volljährig erklärt ist und jünger als 50 Jahre ist. Die Schenkung muss innerhalb eines Monats gemeldet oder registriert werden. Im gleichen Zeitraum würde die Steuerbefreiung gemäß Art. 790 G (Familienschenkungen, sogenannte „Sarkozy-Schenkungen“) von 31.865 € auf 50.000 € angehoben.
Artikel 5 – Neuausrichtung der Einbringung und Veräußerung (Art. 150-0 B ter CGI)
Bei einer Einbringung von Wertpapieren zugunsten einer Gesellschaft durch den Einbringenden wird die auf den Einbringungsgewinn entfallende Steuer steuerlich gestundet. Diese Steuer wird fällig, wenn die eingebrachten Wertpapiere innerhalb von drei Jahren nach der Einbringung veräußert werden, es sei denn, 70 % des Veräußerungserlöses werden innerhalb von drei Jahren in eine förderfähige Tätigkeit reinvestiert. In diesem Fall müssen die durch die Reinvestition erworbenen Vermögenswerte fünf Jahre lang gehalten werden. Die aufgeschobene Steuer wird derzeit beim Tod des Einbringenden fällig. Im Falle einer Schenkung geht sie auf den Beschenkten über und wird nach einer Haltedauer der Wertpapiere von 6 Jahren fällig (11 Jahre im Falle einer Reinvestition über einen Fonds).
Maßnahmen des Projekts
Der Aufschub erlischt im Falle einer unentgeltlichen Übertragung (Schenkung oder Erbschaft): Die Einkommensteuer und die Sozialabgaben werden fällig.Die Exit-Steuer ( Art. 167a) folgt derselben Logik. Auf Antrag ist eine Ratenzahlung über fünf Jahre möglich, wobei Sicherheiten zu leisten sind (neuer Art. 1681 G). Die Regelung gilt für Übertragungen, die ab dem 1. Oktober 2026 erfolgen. Nach dem derzeitigen Wortlaut unterliegen Schenkungen, die vor diesem Datum erfolgten, weiterhin der Steuer (Übertragung auf den Beschenkten, anschließend Aufbewahrung). Die Steuer wäre vom Schenkenden oder vom Erblasser zu entrichten, dessen Nachlass die Besteuerung zu tragen hat. Es ist zu beachten, dass diese Maßnahme alle Veräußerungsgewinne aus Einlagen betrifft, unabhängig davon, ob innerhalb der Frist von drei Jahren eine Veräußerung stattgefunden hat oder nicht.
Artikel 6 – Entwicklung des Lebensversicherungsmodells
Der neue Artikel L. 131-1-3 des Versicherungsgesetzbuchs verbietet es, Vermögenswerte, die vom Versicherungsnehmer, vom Versicherten, vom Begünstigten, deren nahen Angehörigen oder von den von ihnen kontrollierten Unternehmen ausgegeben, garantiert oder geschuldet werden, in zweckgebundenen Anlageeinheiten (die einem einzigen Vertrag oder einem geschlossenen Kreis von Verträgen dienen) anzulegen.
Die steuerliche Behandlung von Lebensversicherungen (Rückkauf und Todesfall) wäre zudem an drei kumulative Bedingungen geknüpft:
• Prämien, die ab dem 1. Oktober 2026 in bar ausgezahlt werden;
• Vermögenswerte in Rechnungseinheiten, die denen der Liste des Versicherungsgesetzbuchs entsprechen;
• Es sind keine Vermögenswerte des Zeichners oder seines Umfelds mit dem Vertrag verbunden (siehe unten).
Andernfalls gilt für den Rückkauf nicht mehr der ermäßigte Pauschalsteuersatz von 7,5 % (Verträge mit einer Laufzeit von acht Jahren und mehr, bis zu 150.000 € Prämien). Die Erträge würden dann offenbar dem Satz von 12,8 % unterliegen, da der Text dies nicht näher präzisiert. Im Todesfall würden die ausgezahlten Beträge je nach Verwandtschaftsgrad der Erbschaftssteuer unterliegen (Art. 757 B, IIa) der Erbschaftssteuer unterliegen und würden somit die Sonderregelung des Artikels 990-I (Freibetrag von 152.500 € und Steuersätze von 20 % sowie 31,25 % ab einem Todesfallkapital von 852.500 €) verlieren.
Inkrafttreten
• Verträge, die ab dem 1. Oktober 2026 abgeschlossen werden: sofortige Anwendung.
• Frühere Verträge: Das Verbot gemäß dem Versicherungsgesetz gilt ab dem 1. Juli 2027. Für die Einkommensteuer gelten die steuerlichen Bestimmungen ab dem 1. Oktober 2026, jedoch nur für Erträge aus Prämien, die ab diesem Datum gezahlt werden.
• Tod ab dem 1. Juli 2027: Die Einhaltung der Vorschriften wird zum Zeitpunkt des Todes geprüft und betrifft alle fälligen Beträge, einschließlich früherer Prämien. Die Barzahlungsbedingung gilt jedoch nur für Prämien, die ab dem 1. Oktober 2026 gezahlt wurden.
Artikel 7 – Nichtgewerbliche Vermietung möblierter Wohnungen (LMNP)
Bei der nicht gewerblichen Vermietung möblierter Wohnungen würde die Abschreibung der Räumlichkeiten künftig begrenzt werden. Vermieter, die unter die gewerbliche Regelung (LMP) fallen, sind davon nicht betroffen.
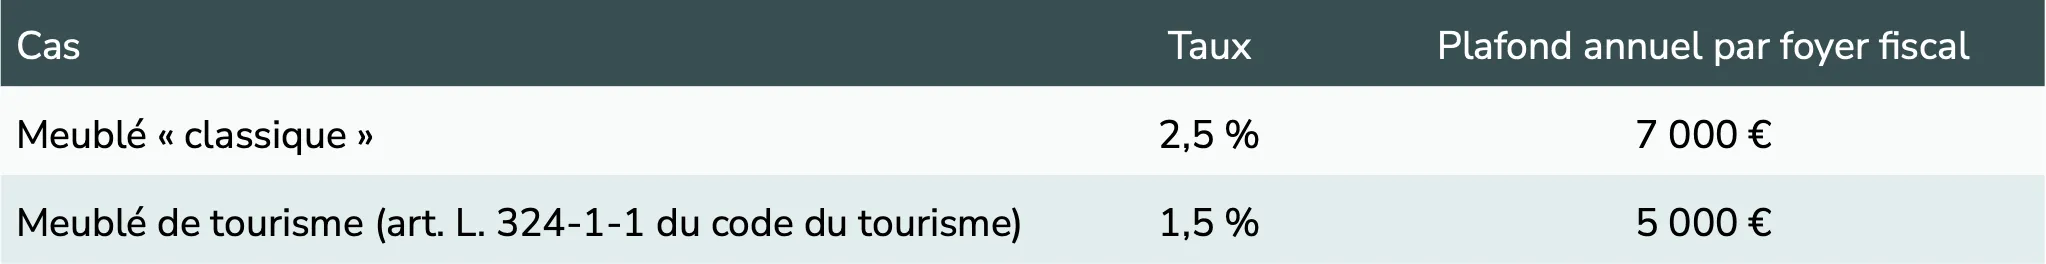
Die Obergrenze wird pro Steuerhaushalt unter Berücksichtigung aller Vermögenswerte berechnet und gilt für die „direkte oder indirekte“ Vermietung.
Artikel 10 – „Papin“-Pakt – Förderung von Unternehmensübernahmen
Übernahme durch die Mitarbeiter
Der Veräußerer, der seine Rentenansprüche geltend macht, profitiert von einem festen Freibetrag auf seinen Veräußerungsgewinn (Art. 150-0 D ter, II ter), der von 500.000 € auf 1.000.000 € angehoben wird, wenn er an einen oder mehrere Arbeitnehmer oder an eine Gesellschaft veräußert, die ausschließlich im Besitz von Arbeitnehmern ist. Mindestens ein übernehmender Arbeitnehmer muss nachweisen, dass er in den letzten zehn Jahren fünf Jahre lang in einem Arbeitsverhältnis stand, sich verpflichten, fünf Jahre lang eine Führungsposition auszuüben und die Anteile während desselben Zeitraums zu halten.
Inkrafttreten
Veräußerungen, die zwischen dem 1. Januar 2027 und dem 31. Dezember 2029 getätigt wurden.
Hinweis
Das vorliegende Dokument wurde von „ Altaroc Wealth“ ausschließlich zu Informationszwecken erstellt. Es stellt kein vertragliches Dokument dar und kann für sich allein keine individuelle Beratung in rechtlichen, steuerlichen, buchhalterischen oder vermögensrechtlichen Fragen darstellen. Die dargestellten Informationen sind allgemeiner Art und wurden nicht unter Berücksichtigung der persönlichen, vermögensrechtlichen oder steuerlichen Situation, der Kenntnisse und Erfahrungen, der finanziellen Lage, der Ziele, der Bedürfnisse oder des Risikoprofils eines bestimmten Empfängers erstellt.
Das vorliegende Dokument stellt weder ein Angebot noch eine Aufforderung noch – sofern nicht ausdrücklich anders angegeben – eine individuelle Empfehlung zum Erwerb, zur Zeichnung, zur Veräußerung oder zum Halten eines Finanzinstruments, eines Versicherungsprodukts oder eines sonstigen Finanzprodukts oder einer Finanzdienstleistung dar.
Jede vermögensrechtliche, finanzielle oder Anlageentscheidung muss unter Berücksichtigung der besonderen Situation der betroffenen Person und gegebenenfalls auf der Grundlage der geltenden vertraglichen, vorvertraglichen und aufsichtsrechtlichen Unterlagen beurteilt werden. Der Empfänger wird gebeten, diese Unterlagen zur Kenntnis zu nehmen und gegebenenfalls vor jeder Entscheidung eigenen Rechts-, Steuer-, Buchhaltungs- oder Finanzrat einzuholen.
Das vorliegende Dokument wurde auf der Grundlage von Informationen erstellt, dieAltaroc Wealth zum Zeitpunkt der Erstellung als zuverlässig erachtet. Altaroc Wealth ist bestrebt, die Richtigkeit und Aktualität der bereitgestellten Informationen zu gewährleisten, kann jedoch keine Gewähr für deren Vollständigkeit übernehmen. Diese Informationen können sich ändern und werden ohne vorherige Ankündigung angepasst. Für Informationen von Dritten sind deren Urheber verantwortlich; diese werden gegebenenfalls als solche gekennzeichnet.
Jede Anlage ist mit Risiken verbunden, insbesondere mit dem Risiko eines teilweisen oder vollständigen Verlusts des investierten Kapitals. Der Wert einer Anlage sowie die daraus möglicherweise resultierenden Erträge können sowohl steigen als auch fallen. Die Wertentwicklung in der Vergangenheit lässt keine Rückschlüsse auf die zukünftige Wertentwicklung zu und ist im Zeitverlauf nicht konstant. Die mit jeder Anlage verbundenen Risiken sind in den aufsichtsrechtlichen und vertraglichen Unterlagen beschrieben, die vor jeder Anlageentscheidung zur Kenntnis genommen werden sollten.
Altaroc Wealth übernimmt keine Haftung für Entscheidungen, die ausschließlich auf der Grundlage der in diesem Dokument enthaltenen allgemeinen Informationen getroffen werden, vorbehaltlich der Haftung, die dem Unternehmen gemäß den geltenden gesetzlichen und aufsichtsrechtlichen Bestimmungen obliegt.
Das vorliegende Dokument ist ausschließlich für den oder die Adressaten bestimmt. Sofern keine gegenteiligen gesetzlichen oder behördlichen Bestimmungen vorliegen, darf es ohne vorherige Genehmigung von „Altaroc Wealth“ weder ganz noch teilweise vervielfältigt, verbreitet oder an Dritte weitergegeben werden.
© Altaroc Wealth – Alle Rechte vorbehalten.
Rechtliche Hinweise
ALTAROC WEALTH | Vereinfachte Aktiengesellschaft mit einem einzigen Gesellschafter und einem Kapital von 1.000 € | Handelsregister Paris Nr. 107 970 162 | Sitz der Gesellschaft: 61 rue des Belles Feuilles, 75116 Paris | E-Mail: contact-wealth@altaroc.pe | Website: www.altaroc.pe.
Beratungsunternehmen für Vermögensorganisation, Vermögensverwaltung und Vermögensplanung, registriert bei der ORIAS unter der Nr. 26011661 (www.orias.fr) als Versicherungs- oder Rückversicherungsmakler (COA), das seine Maklertätigkeit ausübt
ohne Entgegennahme von Fremdmitteln. Mitglied von CNCEF Assurance, einem von der Aufsichts- und Abwicklungsbehörde (ACPR) für seine Tätigkeit als Versicherungsmakler zugelassenen Berufsverband.
Berufshaftpflichtversicherung bei MMA IARD Assurances Mutuelles / MMA IARD, Police-Nr. 113.520.558, Mitglieds-Nr. 036104, sowie bei Liberty Mutual Insurance Europe SE, Vertrag ORIA Finance & Patrimoine Nr. LMIEORIA001 26/OC100002191, deren französische Niederlassung sich in der 42 rue Washington, 75008 Paris, eingetragen im Handelsregister von Paris unter der Nr. 408 774 610.