Di Pierre Ferron, Direttore della pianificazione patrimoniale diAltaroc Wealth
Articolo 2 - Tabella dell’imposta sul reddito e redditi sostitutivi
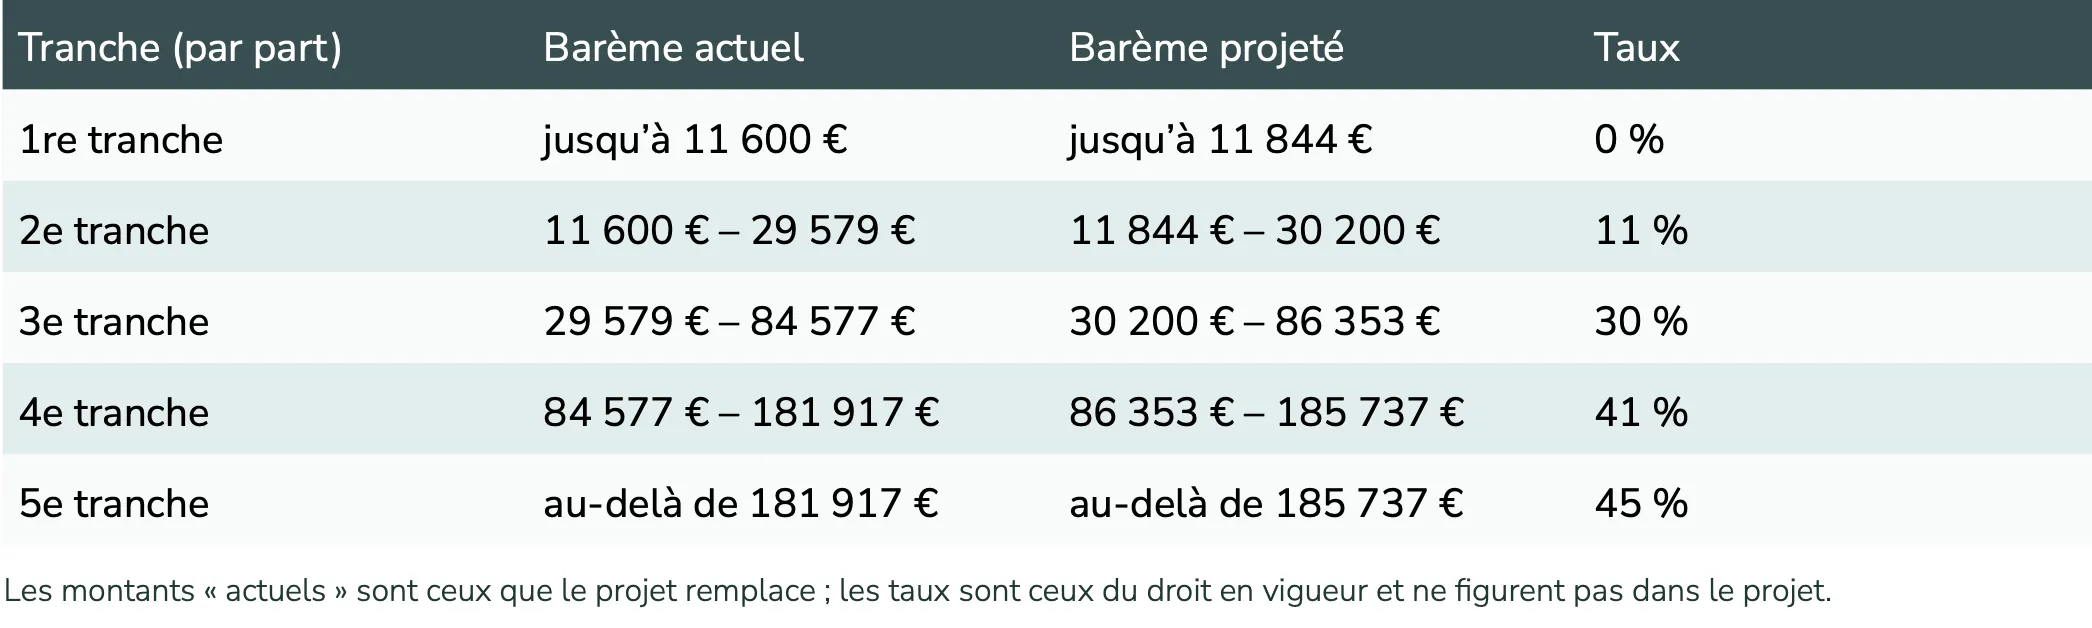
Tabella delle aliquote dell'imposta sul reddito
L'articolo prevede un adeguamento del 2,1% dei limiti delle fasce e delle soglie associate (previsione di inflazione al netto del tabacco 2026/2025), per l'imposta dovuta nel 2027 sui redditi percepiti nel 2026. Le aliquote della tabella non subiscono variazioni; esse sono riportate di seguito.
Indennità di risoluzione del contratto
Il limite massimo di esenzione dall'imposta sul reddito diventa unico e pari al limite massimo annuale della previdenza sociale ( 48.060 € nel 2026), in sostituzione degli attuali limiti massimi basati su un multiplo della retribuzione.
Articolo 3 - Riduzione del 10% sulle pensioni di anzianità
Il limite massimo della detrazione del 10% applicabile alle pensioni di anzianità passa da 4.439 € a 3.000 € ( art. 158, comma 5, lettera a). Il limite massimo di 4.439 € viene mantenuto per gli assegni alimentari e le pensioni di invalidità. In pratica, il limite massimo viene raggiunto già a partire da 30.000 € di pensione di anzianità.
Articolo 4 - Agevolazione fiscale temporanea sulle donazioni
Le donazioni in denaro a titolo di piena proprietà effettuate dal 1° gennaio al 30 giugno 2027 sarebbero soggette a un’aliquota unica del 6%, entro il limite di 100.000 € per donante e per donatario. L’aliquota è ridotta al 5% se il beneficiario versa almeno l’1,1% delle somme ricevute a un ente che presta assistenza a persone in difficoltà o a vittime di violenza domestica (art. 200, 1 ter del Codice generale delle imposte); tale versamento non dà quindi diritto alla riduzione d’imposta di cui all’art. 200 (75% per tali organizzazioni, entro il limite di 2.000 € di donazioni). Il beneficiario deve essere un figlio, un nipote, un pronipote o, in mancanza di questi, un nipote o una nipote, maggiorenne o emancipato e di età inferiore ai 50 anni. La donazione deve essere dichiarata o registrata entro un mese. Nello stesso periodo, l’esenzione di cui all’art. 790 G (donazioni familiari, dette «donazioni Sarkozy») verrebbe aumentata da 31.865 € a 50.000 €.
Articolo 5 - Riorientamento del conferimento-cessione (art. 150-0 B ter del Codice generale delle imposte)
In caso di conferimento di titoli a favore di una società da parte del conferente, l’imposta relativa alla plusvalenza derivante dal conferimento è oggetto di differimento fiscale. Tale imposta è esigibile se i titoli conferiti vengono ceduti entro i 3 anni successivi al conferimento, salvo che il 70% del ricavato della cessione venga reinvestito in un’attività ammissibile entro un termine di 3 anni. In tal caso, gli attivi acquisiti tramite reinvestimento devono essere conservati per 5 anni. L’imposta differita viene attualmente estinta al decesso del conferente. In caso di donazione, essa viene trasferita al donatario e successivamente estinta dopo 6 anni di detenzione dei titoli (11 anni in caso di reinvestimento tramite un fondo).
Misure del progetto
Il differimento decade in caso di trasferimento a titolo gratuito (donazione o successione): l’imposta sul reddito e i contributi sociali diventano esigibili.L’exit tax ( art. 167 bis) segue la stessa logica. Su richiesta è possibile un pagamento rateale in cinque anni, previa costituzione di garanzie (nuovo art. 1681 G). Il testo si applica alle cessioni effettuate a partire dal 1° ottobre 2026. Allo stato attuale del testo, le donazioni anteriori a tale data continuano a essere soggette al regime di differimento dell’imposta (trasferimento al donatario, poi mantenimento). L’imposta sarebbe dovuta dal donante o dal defunto, la cui successione ne sosterrà l’onere. È opportuno sottolineare che questa misura riguarda tutte le plusvalenze da conferimento, indipendentemente dal fatto che vi sia stata o meno una cessione entro il termine di 3 anni.
Articolo 6 - Evoluzione del modello di assicurazione sulla vita
Il nuovo articolo L. 131-1-3 del Codice delle assicurazioni vieta di collocare, in unità di conto dedicate (supporto di un unico contratto o di un gruppo chiuso di contratti), le attività emesse, garantite o dovute dal sottoscrittore, dall’assicurato, dal beneficiario, dai loro familiari stretti o dalle entità da essi controllate.
Il regime fiscale delle assicurazioni sulla vita (riscatto e decesso) sarebbe inoltre subordinato a tre condizioni cumulative:
• i premi versati in contanti a partire dal 1° ottobre 2026;
• attività in unità di conto simili a quelle elencate nel Codice delle assicurazioni;
• nessun bene del sottoscrittore o della sua cerchia collegato al contratto (cfr. infra).
In caso contrario, il riscatto non beneficia dell’aliquota ridotta del 7,5% del prelievo forfettario (contratti di durata pari o superiore a otto anni, fino a 150.000 € di premi). I proventi sarebbero quindi, a quanto pare, soggetti all’aliquota del 12,8%, poiché il testo non lo specifica. In caso di decesso, le somme versate sarebbero soggette alle imposte di successione in base al grado di parentela (art. 757 B, II bis), perdendo così il regime specifico dell’articolo 990-I (franchigia di 152.500 € e aliquote del 20% e del 31,25% oltre gli 852.500 € di capitale di decesso).
Entrata in vigore
• Contratti stipulati a partire dal 1° ottobre 2026: applicazione immediata.
• Contratti precedenti: il divieto previsto dal Codice delle assicurazioni si applica a partire dal 1° luglio 2027. Per quanto riguarda l’imposta sul reddito, le disposizioni fiscali si applicano a partire dal 1° ottobre 2026, ma solo per i proventi derivanti dai premi versati a partire da tale data.
• Decesso a partire dal 1° luglio 2027: la conformità viene valutata alla data del decesso e comporta l’addebito dell’intero importo dovuto, compresi i premi versati in precedenza. Il requisito di pagamento in contanti si applica tuttavia solo ai premi versati a partire dal 1° ottobre 2026.
Articolo 7 - Locazione di immobili ammobiliati a fini non professionali (LMNP)
Per la locazione ammobiliata non professionale, l’ammortamento dei locali sarebbe d’ora in poi soggetto a un limite massimo. I locatori che rientrano nel regime professionale (LMP) non sono interessati da questa misura.
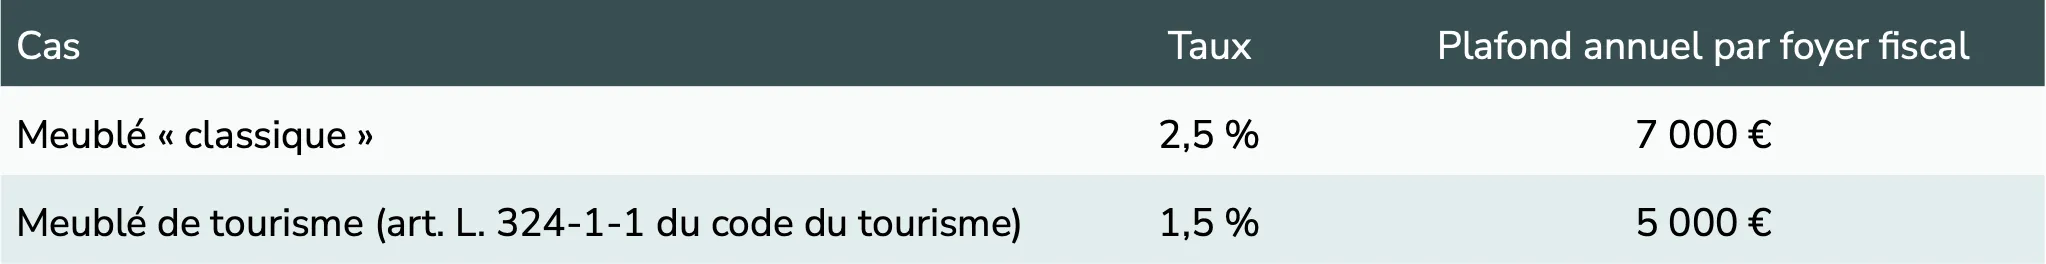
Il limite massimo viene calcolato per nucleo familiare, considerando tutti i beni, e riguarda la locazione “diretta o indiretta”.
Articolo 10 - Patto «Papin» – sostegno alla rileva di imprese
Acquisizione da parte dei dipendenti
Il cedente che fa valere i propri diritti pensionistici beneficia di una detrazione fissa sulla plusvalenza (art. 150-0 D ter, II ter), aumentata da 500.000 € a 1.000.000 € qualora ceda a uno o più dipendenti, oppure a una società detenuta esclusivamente da dipendenti. Almeno un dipendente acquirente deve dimostrare di aver avuto un contratto di lavoro per cinque anni negli ultimi dieci, impegnarsi a ricoprire una funzione dirigenziale per cinque anni e a conservare i titoli per lo stesso periodo.
Entrata in vigore
Cessioni effettuate tra il 1° gennaio 2027 e il 31 dicembre 2029.
Avviso
Il presente documento è redatto da Altaroc Wealth a scopo esclusivamente informativo. Non costituisce un documento contrattuale e non può, di per sé, essere considerato una consulenza o un parere personalizzato in materia legale, fiscale, contabile o patrimoniale. Le informazioni presentate sono di natura generale e non sono state elaborate tenendo conto della situazione personale, patrimoniale o fiscale, delle conoscenze e dell’esperienza, della situazione finanziaria, degli obiettivi, delle esigenze o del profilo di rischio di un determinato destinatario.
Il presente documento non costituisce né un'offerta, né una sollecitazione, né, salvo espressa indicazione contraria, una raccomandazione personalizzata ad acquistare, sottoscrivere, cedere o mantenere uno strumento finanziario, un prodotto assicurativo o qualsiasi altro prodotto o servizio finanziario.
Qualsiasi decisione patrimoniale, finanziaria o di investimento deve essere valutata alla luce della situazione specifica della persona interessata e, se del caso, sulla base della documentazione contrattuale, precontrattuale e normativa applicabile. Si invita il destinatario a prendere visione di tale documentazione e, ove opportuno, a richiedere una consulenza legale, fiscale, contabile o finanziaria prima di prendere qualsiasi decisione.
Il presente documento è stato redatto sulla base di informazioni cheAltaroc Wealth ritiene affidabili alla data di redazione. Altaroc Wealth si impegna a garantire l’accuratezza e l’attualità delle informazioni fornite, ma non può garantirne la completezza. Tali informazioni sono soggette a variazioni e possono essere modificate senza preavviso. Le informazioni provenienti da terzi rimangono di responsabilità dei rispettivi autori e sono identificate come tali ove opportuno.
Ogni investimento comporta dei rischi, in particolare il rischio di perdita parziale o totale del capitale investito. Il valore di un investimento e i rendimenti che ne possono derivare possono variare sia al rialzo che al ribasso. I rendimenti passati non sono indicativi di quelli futuri e non sono costanti nel tempo. I rischi specifici di ciascun investimento sono descritti nella relativa documentazione normativa e contrattuale, che è opportuno consultare prima di qualsiasi decisione di investimento.
Altaroc Wealth non può essere ritenuta responsabile per decisioni prese esclusivamente sulla base delle informazioni generali contenute nel presente documento, fatte salve le responsabilità che le incombono in applicazione delle disposizioni legislative e regolamentari vigenti.
Il presente documento è destinato esclusivamente al destinatario o ai destinatari. Salvo diversa disposizione di legge o normativa, non può essere riprodotto, diffuso o comunicato, in tutto o in parte, a terzi senza la previa autorizzazione diAltaroc Wealth.
© Altaroc Wealth - Tutti i diritti riservati.
Note legali
ALTAROC WEALTH | Società per azioni semplificata con socio unico, con capitale sociale di 1.000 € | Registro del Commercio e delle Imprese di Parigi n. 107 970 162 | Sede legale: 61 rue des Belles Feuilles, 75116 Parigi | E-mail: contact-wealth@altaroc.pe | Sito web: www.altaroc.pe.
Società di consulenza in materia di organizzazione e gestione patrimoniale e di ingegneria patrimoniale, iscritta all’ORIAS con il n. 26011661 (www.orias.fr) in qualità di intermediario assicurativo o riassicurativo (COA), che esercita la propria attività di intermediazione
senza incassare fondi di terzi. Membro di CNCEF Assurance, associazione professionale autorizzata dall’Autorità di controllo prudenziale e di risoluzione (ACPR), nell’ambito della propria attività di intermediazione assicurativa.
Responsabilità civile professionale presso MMA IARD Assurances Mutuelles / MMA IARD, polizza n. 113.520.558, numero di adesione 036104, e presso Liberty Mutual Insurance Europe SE, contratto ORIA Finance & Patrimoine n. LMIEORIA001 26/OC100002191, la cui filiale francese ha sede in 42 rue Washington, 75008 Parigi, iscritta al Registro del Commercio e delle Società (RCS) di Parigi con il n. 408 774 610.