J-Kurve im Private Equity: Lebenszyklus einer Investition
Veröffentlicht am
16
Geändert am
06
Die J-Kurve ist eines der am häufigsten verwendeten Konzepte zur Beschreibung der Performance-Dynamik eines Private-Equity-Fonds.
Private Equity: Alles Wissenswerte über Risikokapital
Private Equity ist eine entscheidende Anlageklasse für die Unterstützung des Wachstums nicht börsennotierter Unternehmen. Durch die Bereitstellung von langfristigem Kapital und strategischer Unterstützung trägt Private Equity zur Entwicklung, Transformation und Wertschöpfung von KMU und mittelständischen Unternehmen bei. Das Verständnis seiner Mechanismen sowie seiner Performance und Risiken ist unerlässlich, um seine Rolle in einer langfristigen Vermögensallokation zu bewerten.
Dieser Artikel wurde automatisch übersetzt. Bitte entschuldigen Sie etwaige Ungenauigkeiten oder Übersetzungsfehler.
Dieser Artikel wurde automatisch übersetzt. Bitte entschuldigen Sie Sie etwaige Ungenauigkeiten oder Übersetzungsfehler.
Dieser Artikel wurde automatisch übersetzt. Wir bitten per Ungenauigkeiten oder Übersetzungsfehler.
Das Konzept der J-Kurve verstehen
Die J-Kurve bezeichnet den typischen Verlauf der kumulierten Wertentwicklung eines Private-Equity-Fonds über seine gesamte Laufzeit. In den ersten Jahren spiegeln der Nettovermögenswert des Fonds und die Zahlungsströme hauptsächlich Kapitalabflüsse wider.
Die Mittelabflüsse stehen im Zusammenhang mit Kapitalabruf Gebühren, während die zugrunde liegenden Vermögenswerte noch keine Ausschüttungen generiert haben.
Allmählich ändert sich der Kursverlauf, da sich die Portfoliounternehmen weiterentwickeln, sich ihre Bewertung verändert und die ersten Liquiditätsmaßnahmen durchgeführt werden.
Diese Sichtweise ist untrennbar mit dem Wesen des Private-Equity-Geschäfts verbunden.
Im Gegensatz zu börsennotierten Vermögenswerten, deren Bewertung kontinuierlich erfolgt und vom Markt bestimmt wird, werden nicht börsennotierte Vermögenswerte in regelmäßigen Abständen bewertet. Ihre Bewertung basiert auf vorsichtigen Annahmen und über einen bestimmten Zeitraum beobachteten operativen Daten .
Zunächst einmal werden die von den Anlegern bei der Kapitalbeschaffung zugesagten Mittel nicht sofort investiert. Das Kapital wird schrittweise abgerufen, sobald die Verwaltungsgesellschaft entsprechende Anlagemöglichkeiten identifiziert, was zu zeitlich gestreckten Mittelabflüssen führt.
Gleichzeitig fallen die Kosten für die Verwaltung des Fonds bereits in den ersten Jahren an, unabhängig davon, wie schnell die Beteiligungen Wert schaffen.
Diese zeitliche Asymmetrie zwischen unmittelbaren Kosten und verzögerten Gewinnen trägt zur negativen Anfangsphase der Kurve bei.
Schließlich ist die Wertschöpfung an sich naturgemäß zeitverzögert. Operative Transformationspläne, Wachstums- oder Konsolidierungsstrategien sowie Verbesserungen der Unternehmensführung benötigen Zeit, bevor sie sich in einer Wertsteigerung oder Liquidität niederschlagen. Diese Zeitverzögerung steht im Mittelpunkt der wirtschaftlichen Logik von Private Equity.
Ein Phänomen, das für illiquide Vermögenswerte typisch ist
Die J-Kurve ist vor allem bei illiquiden Anlageklassen zu beobachten, allen voran bei Private Equity.
Im Gegensatz zu börsennotierten Märkten, auf denen der Wert kontinuierlich durch das Zusammenspiel von Angebot und Nachfrage bestimmt wird, basieren Private-Equity-Fonds auf regelmäßigen internen Bewertungen und punktuellen Liquiditätsereignissen.
Die Wertentwicklung verläuft also nicht linear. Sie ist das Ergebnis einer Abfolge von – mitunter langwierigen – Phasen, in denen der wirtschaftliche Wert zwar steigt, sich dies jedoch nicht unbedingt sofort in den veröffentlichten Zahlen niederschlägt.
J-Kurve und Gebühren im Bereich Private Equity
Private Equity ist eine entscheidende Anlageklasse für die Unterstützung des Wachstums nicht börsennotierter Unternehmen. Durch die Bereitstellung von langfristigem Kapital und strategischer Unterstützung trägt Private Equity zur Entwicklung, Transformation und Wertschöpfung von KMU und mittelständischen Unternehmen bei. Das Verständnis seiner Mechanismen sowie seiner Performance und Risiken ist unerlässlich, um seine Rolle in einer langfristigen Vermögensallokation zu bewerten.
Die J-Kurve ist Teil des klassischen Lebenszyklus eines Private-Equity-Fonds, der sich aus mehreren aufeinanderfolgenden Phasen zusammensetzt.
Phase 1
Die erste Phase umfasst die Kapitalbeschaffung, in deren Verlauf sich die Investoren auf einen Zielbetrag verpflichten. Diese Verpflichtung stellt keine sofortige Investition dar, sondern eine Zusage, über die Laufzeit des Fonds Kapital bereitzustellen.
Phase 2
Anschließend folgt die Investitionsphase, die sich in der Regel über drei bis fünf Jahre erstreckt. In dieser Phase identifiziert die Verwaltungsgesellschaft Investitionsmöglichkeiten, führt eingehende Analysen durch, strukturiert die Transaktionen und baut das Portfolio schrittweise auf. Die Kapitalabruf entsprechend der Realisierung der Investitionen.
Phase 3
Die nächste Phase ist die Wertschöpfungsphase. Die Managementteams begleiten die Portfoliounternehmen in strategischer, operativer und finanzieller Hinsicht. Diese Phase ist oft die längste und entscheidendste, aber auch diejenige, die hinsichtlich der Finanzströme am wenigsten sichtbar ist.
Phase 4
Schließlich kommen Veräußerungen zum Tragen, wenn die Unternehmen einen bestimmten Reifegrad erreichen oder wenn die Marktbedingungen dies zulassen. Die Ausschüttungen an die Investoren gleichen dann zunächst das abgerufene Kapital aus und übersteigen es schließlich, wodurch die Kurve ihren charakteristischen Anstieg nimmt.
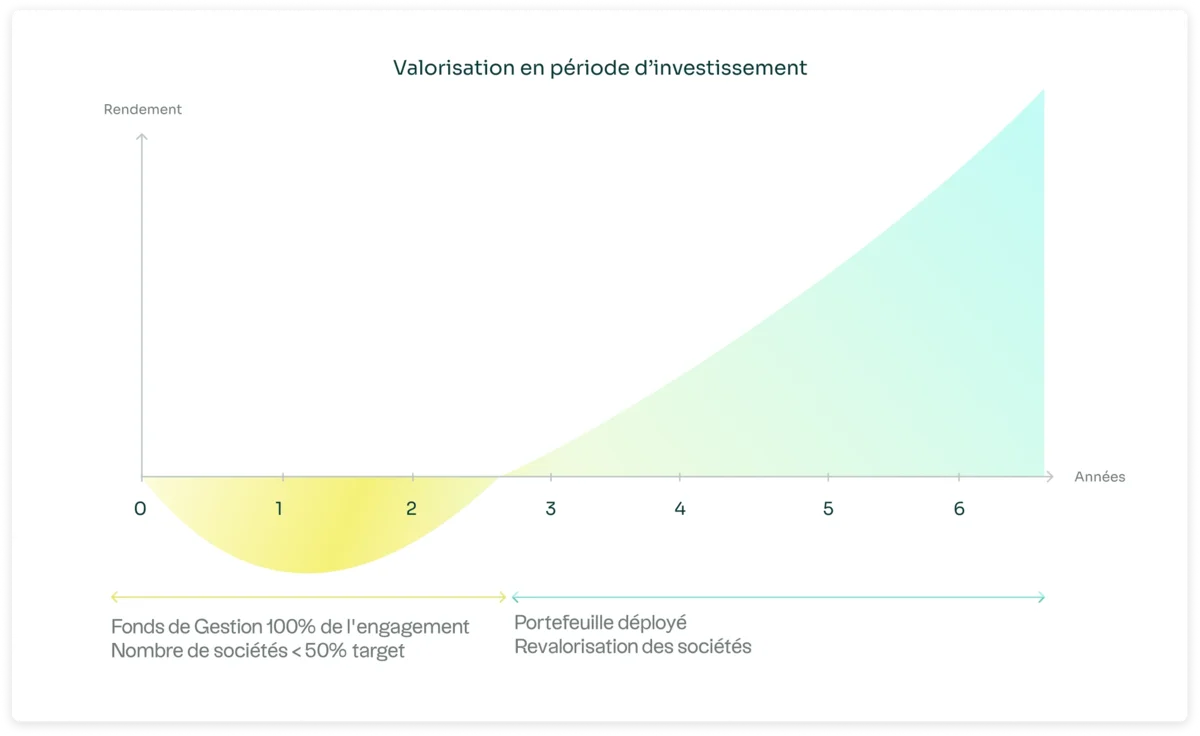
Schematische Darstellung des Lebenszyklus eines Private-Equity-Fonds
Warum sind die Ergebnisse zu Beginn oft negativ?
Die anfängliche negative Phase der J-Kurve lässt sich hauptsächlich durch die Struktur der Cashflows erklären. In den ersten Jahren stehen die für den Aufbau des Portfolios Kapitalabruf im Vordergrund, während Ausschüttungen entweder gar nicht oder nur in geringem Umfang erfolgen.
Hinzu kommt ein vorsichtiger Ansatz bei der Bewertung von Beteiligungen. Zu Beginn des Zyklus verfügen neu erworbene Unternehmen nur über eine begrenzte Historie unter der neuen Unternehmensführung, was in der Regel zu konservativen Bewertungen führt.
Diese vorsichtige Bilanzierung trägt dazu bei, dass die Performance schlechter erscheint, als sie der wirtschaftlichen Realität entspricht.
Schließlich erklärt die zeitliche Verzögerung zwischen der ursprünglichen Investition und der Realisierung der ersten Veräußerungen, warum sich die Wertschöpfung nicht sofort in den Leistungsindikatoren widerspiegelt.
Die Grundlagen der Wertschöpfung im Private Equity
Die Wertschöpfung im Private-Equity-Segment
Private Equity basiert auf strukturellen Werthöherungsfaktoren, die für diese Anlageklasse spezifisch sind und langfristig umgesetzt werden. In diesem Video erläutert Louis Flamand, Chief Investment OfficerAltaroc, die wichtigsten Mechanismen, die dabei zum Tragen kommen.
Während der Investitionsphase sind die Cashflows überwiegend negativ, was auf Kapitalabrufe und Kosten zurückzuführen ist. Der Nettoinventarwert beginnt sich dann zu stabilisieren, wenn die Unternehmen im Portfolio an Sichtbarkeit gewinnen und erste operative Verbesserungen sichtbar werden.
Die Ausschüttungsphase markiert einen Wendepunkt. Durch die Veräußerungen entstehen Mittelzuflüsse, die den kumulierten Verlauf des Fonds nach und nach umkehren .
Es ist dieser Abschnitt, der der J-Kurve ihre aufsteigende Form verleiht.
Diese Abweichungen stellen keine Normen dar und greifen den endgültigen Ergebnissen nicht vor.
Institutionelle Interpretation der J-Kurve
Die J-Kurve ist ein Thema, das von Private-Equity-Profis perfekt beherrscht wird, außerhalb des Bereichs der Kapitalbeteiligungen jedoch oft falsch interpretiert wird. In diesem Video behandelt Louis Flamand dieses Thema anhand konkreter Situationen, denen er im Laufe seiner Karriere im Fondsmanagement begegnet ist. Eine nützliche Erläuterung, um zu verstehen, wie institutionelle Anleger die Performance eines Fonds zu Beginn seiner Laufzeit tatsächlich bewerten, über die kurzfristigen Indikatoren hinaus.
Die J-Kurve stellt nach wie vor eine Durchschnittsdarstellung dar, die sich aus aggregierten Beobachtungen ergibt.
Jeder Fonds weist eine spezifische Wertentwicklung auf, die von seiner Strategie, der Qualität der Umsetzung, dem Anlagezeitpunkt und dem makroökonomischen Umfeld beeinflusst wird.
Die Auswahl des Fondsmanager eine zentrale Rolle bei der Wertschöpfung. Dennoch kann sie die mit Konjunkturzyklen und Märkten verbundenen Unwägbarkeiten nicht vollständig beseitigen.
Hohe Einstiegsbedingungen oder konjunkturelle Umschwünge können den erwarteten Verlauf ablenken, verzögern oder verändern.
Es sei auch daran erinnert, dass bestimmte Fonds die theoretische Aufwärtsphase der J-Kurve möglicherweise nie erleben werden.
Die Existenz dieses Konzepts stellt keinesfalls eine Ergebnisgarantie dar.
Die J-Kurve und die Risiken von Private Equity
Die Analyse der J-Kurve lässt sich nicht von den grundlegenden Merkmalen von Private Equity trennen.
Die strukturelle Illiquidität bedeutet eine Kapitalbindung über mehrere Jahre hinweg, ohne die Möglichkeit eines vorzeitigen Ausstiegs zu standardisierten Bedingungen.
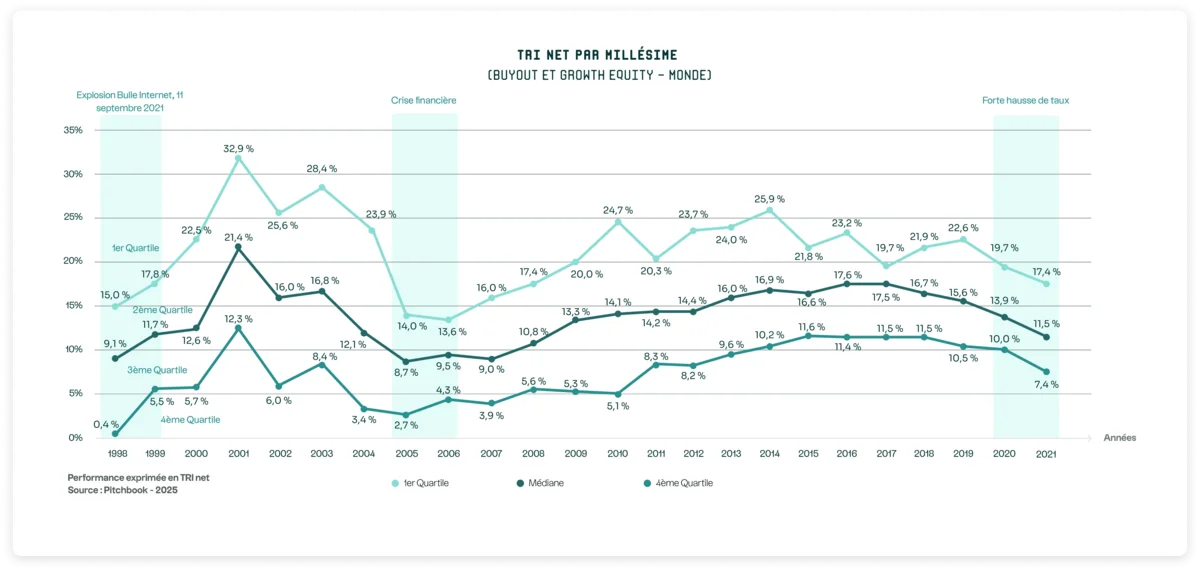
Die Streuung der Wertentwicklungen zwischen Fonds, Strategien, Regionen und Jahrgängen ist erheblich. Sie spiegelt den eigenwilligen Charakter von Investitionen in nicht börsennotierte Wertpapiere sowie die Abhängigkeit von den operativen und strategischen Entscheidungen der Managementteams wider.
Performance der Private-Equity-Jahrgänge nach Quartilen
Schließlich birgt Private Equity wie jede Kapitalanlage das Risiko eines teilweisen oder vollständigen Verlusts des investierten Kapitals. Diese Faktoren müssen bei allen Überlegungen zu dieser Anlageklasse in einem Rahmen, der dem Profil und den Zielen jedes einzelnen Anlegers entspricht, umfassend berücksichtigt werden.
Eine zeitliche Betrachtung des Private-Equity-Sektors
Die J-Kurve bietet einen nützlichen Interpretationsrahmen, um die für Private Equity typische Zeitdimension zu verstehen. Sie veranschaulicht die zeitliche Verzögerung zwischen der anfänglichen Investition und der Realisierung der Wertschöpfung, die für langfristige Strategien charakteristisch ist.
Sie stellt jedoch weder eine allgemeingültige Regel noch ein Leistungsversprechen dar. Jeder Fonds verfolgt einen einzigartigen Kurs, der durch seine Strategie, seine Umsetzung und sein Umfeld geprägt ist.
Das Verständnis dieser Dynamik ermöglicht es, Private Equity mit einem besseren Verständnis seiner Mechanismen und Einschränkungen anzugehen.
FAQ
Was ist die J-Kurve im Private Equity?
Die J-Kurve bezeichnet die Darstellung der kumulierten Performance eines Private-Equity-Fonds über seine Laufzeit, die durch eine oft negative Anfangsphase gekennzeichnet ist, auf die ein allmählicher Anstieg folgt, wenn die Beteiligungen fällig werden und Veräußerungen stattfinden.
Garantiert die J-Kurve eine zukünftige Performance?
Nein. Die J-Kurve ist eine statistische Beobachtung, die sich aus Marktpraktiken ergibt. Sie stellt weder eine Garantie noch eine Prognose für die zukünftige Wertentwicklung eines Private-Equity-Fonds dar.
Warum ist die Performance eines Fonds zu Beginn negativ?
Die anfängliche negative Wertentwicklung lässt sich durch die Kapitalabruf , die bereits ab Auflegung anfallenden Verwaltungsgebühren und die zeitliche Verzögerung zwischen der Anlage und der Auszahlung der ersten Ausschüttungen erklären.
Folgen alle Private-Equity-Fonds einer J-Kurve?
Nein. Jeder Fonds hat einen spezifischen Verlauf, der von seiner Strategie, seinem Jahrgang, der Qualität seiner Ausführung und den wirtschaftlichen Bedingungen beeinflusst wird. Einige Fonds weisen möglicherweise nie die theoretische Form der J-Kurve auf.
Welche Risiken sind mit Private Equity verbunden?
Zu den Hauptrisiken zählen eine hohe Illiquidität, eine erhebliche Streuung der Wertentwicklung, eine Abhängigkeit von Konjunkturzyklen und das Risiko eines Kapitalverlusts. Diese Merkmale sind mit nicht börsennotierten Anlagen untrennbar verbunden.
Private Equity: Alles Wissenswerte über Risikokapital
Private Equity ist eine entscheidende Anlageklasse für die Unterstützung des Wachstums nicht börsennotierter Unternehmen. Durch die Bereitstellung von langfristigem Kapital und strategischer Unterstützung trägt Private Equity zur Entwicklung, Transformation und Wertschöpfung von KMU und mittelständischen Unternehmen bei. Das Verständnis seiner Mechanismen sowie seiner Performance und Risiken ist unerlässlich, um seine Rolle in einer langfristigen Vermögensallokation zu bewerten.
Salma Moumen ist Chief Project Officer bei Altaroc. Als Absolventin der TBS Education mit dem Schwerpunkt „Banking & Corporate Finance“ begann sie ihre Karriere mit der Begleitung von Fintech-Unternehmen bei deren Kapitalbeschaffung, bevor sie sich der digitalen Transformation von Akteuren der Finanzbranche widmete, wobei sie geschäftliche und technologische Herausforderungen miteinander verband. In ihren Artikeln bietet sie eine lehrreiche, fundierte und objektive Analyse der privaten Märkte, ihrer Mechanismen und der damit verbundenen Risiken.
Mit einer medianen annualisierten Rendite von 13,2 % über einen Zeitraum von zehn Jahren bestätigt Private Equity seine Spitzenposition in Bezug auf die Wertentwicklung unter den Anlageklassen der öffentlichen Pensionsfonds in den USA. Eine neue Studie des American Investment Council beleuchtet die Rolle der privaten Märkte bei der Finanzierung der Altersvorsorge und beim Aufbau langfristiger Portfolios.
Sollte man mit Investitionen warten, bis sich die Lage aufhellt? Anhand mehrerer historischer Beispiele aus dem amerikanischen Private-Equity-Sektor untersucht „ Altaroc “ die Investitionsbedingungen in Krisenzeiten.
Private Equity spielt eine immer größere Rolle in den Vermögensstrategien von Unternehmern und vermögenden Privatpersonen. Pierre Ferron analysiert dessen Rolle bei der Vermögensallokation, der Vermögensübergabe und der langfristigen Vermögensverwaltung.
Laden Sie unser Whitepaper zum Thema Private Equity herunter, um zu erfahren, wie es funktioniert, welche Vorteile und Risiken damit verbunden sind und welche Anlagemöglichkeiten es gibt.
Die „ Odyssey “-Produktreihe vonAltaroc zielt auf eine Aufteilung von 80 % in internationale Fonds und 20 % in Co-Investments ab, hauptsächlich in den Bereichen Buyout und Growth, in Europa und Nordamerika.
Altaroc Horizon 2026 ist ein luxemburgischer Private-Equity-Fonds, der sich an qualifizierte, erfahrene Anleger richtet und in Frankreich ausschließlich professionellen Anlegern vorbehalten ist.
Altaroc Odyssey 2026 ist ein internationaler Private-Equity-Fonds, dessen Ziel es ist, ein diversifiziertes Portfolio aufzubauen, wobei die angestrebte Aufteilung bei 80 % Fonds und 20 % Co-Investments liegt.
Artikel
|
05
2026-11-05
Weitere Beiträge aus dieser Reihe
Entdecken Sie unsere Inhaltskollektionen, die verschiedene Formate zu einem bestimmten Thema/einer bestimmten Fragestellung/einem bestimmten Schwerpunkt zusammenfassen.
Ein Private-Equity-ETF bietet ein liquides Engagement in börsennotierten Unternehmen, die im Bereich Private Equity tätig sind, investiert jedoch in der Regel nicht direkt in nicht börsennotierte Unternehmen.
Im Jahr 2025 stellt sich der Private-Equity-Sektor in Frankreich mit Investitionen in Höhe von 36,4 Milliarden Euro und eingeworbenen Mitteln in Höhe von 42,9 Milliarden Euro erneut als widerstandsfähig erwiesen.
Über Lebensversicherungen ist nun der Zugang zu Private Equity über fondsgebundene Produkte möglich, oft mit einer geringen Mindesteinlage und einer vereinfachten Verwaltung.
Artikel
|
22
2026-10-22
Keine Einträge gefunden.
Willkommen bei Altaroc
Gemäß den geltenden Vorschriften bitten wir Sie, Ihr Profil auszufüllen. Dieser Schritt ist erforderlich, um auf die auf unseren Websites angebotenen Inhalte und Dienste zugreifen zu können.
Bitte geben Sie Ihre Daten ein, um auf die Website zugreifen zu können
Land der steuerlichen Ansässigkeit
Auswählen
choosenCountry
Bevorzugte Sprache
Auswählen
choosenLang
IHR ANLEGERPROFIL
Finanzintermediär
Vermögensverwalter, Privatbanken, Anlageberater
Qualifizierter Privatanleger
Qualifizierter Privatanleger
Private Investoren, die bereits in Altaroc-Produkte investiert haben und über eine Mindestinvestitionskapazität von 100.000€ verfügen.
Erfahrene Investoren mit Zugang zu Private Equity
Nicht professioneller Anleger
Privatanleger mit einer Anlagekapazität von weniger als 100.000 €.
Nicht professionelle Anleger mit einer Investitionskapazität von weniger als 200.000 Euro.
Institutioneller Investor
Pensionskassen, Versicherungen, Stiftungen, Family Offices.
Wichtige Informationen
ausgewählte Begriffe
choosenTermsValue
Wählen Sie die Sprache und das Anlegerprofil aus, um fortzufahren
Wählen Sie Ihr Anlegerprofil aus, um fortzufahren
Bitte scrollen Sie nach unten, um die Allgemeinen Geschäftsbedingungen zu akzeptieren