Startseite
Ressourcen
Private Equity verstehen
...
Private Equity verstehen

Investitionen in nicht börsennotierte Unternehmen im Jahr 2026: Ein Leitfaden zum Verständnis

Veröffentlicht am
16
Geändert am
06
Starker Taschenlampenstrahl vor einem sternenklaren Nachthimmel – ein Bild, das Abenteuer und Erfolg inspiriert.
Nicht börsennotierte Anlagen, die oft unter dem Begriff „Private Markets“ zusammengefasst werden, nehmen im langfristigen Vermögensmanagement einen immer größeren Stellenwert ein. Sie bieten Zugang zu Unternehmen, Projekten und Vermögenswerten, die sich außerhalb der öffentlichen Finanzmärkte entwickeln.
Private Equity verstehen
Fassen Sie diesen Artikel mit einer KI zusammen.
Dieser Artikel wurde automatisch übersetzt. Bitte entschuldigen Sie etwaige Ungenauigkeiten oder Übersetzungsfehler.
Dieser Artikel wurde automatisch übersetzt. Bitte entschuldigen Sie Sie etwaige Ungenauigkeiten oder Übersetzungsfehler.
Dieser Artikel wurde automatisch übersetzt. Wir bitten per Ungenauigkeiten oder Übersetzungsfehler.

Was sind nicht börsennotierte Anlagen?

Zusammenfassende Definition

Der Begriff „nicht börsennotierte Anlagen“ umfasst alle Investitionen, die außerhalb der Börsenmärkte getätigt werden. Dies kann sowohl private Unternehmen als auch nicht börsennotierte Immobilien, private Schuldtitel, Infrastrukturprojekte oder auch Innovationsprojekte und bahnbrechende Technologien betreffen, insbesondere im Bereich DeepTech.

Diese Anlagen sind nicht Gegenstand täglicher Transaktionen. Sie zeichnen sich durch eine weniger häufige Bewertung, einen oft langfristigen Anlagehorizont und eine Ausrichtung auf operative Entwicklungen statt auf kurzfristige Marktbewegungen aus.

Warum bleiben manche Unternehmen nicht börsennotiert?

Zahlreiche Unternehmen entscheiden sich aus verschiedenen grundlegenden Gründen bewusst dafür, privat zu bleiben. Einige möchten eine engere Kontrolle über ihr Kapital behalten und die Verwässerung der Anteile ihrer langjährigen Aktionäre begrenzen , wie im „Global Private Equity Report 2026“ von Bain & Company erläutert wird.

Andere bevorzugen ein Umfeld, das im Vergleich zu börsennotierten Unternehmen weniger strenge regulatorische Auflagen und Anforderungen an die Finanzberichterstattung mit sich bringt.

Diese Entscheidung ermöglicht es zudem, mehrjährige Entwicklungsstrategien umzusetzen, ohne dem Druck vierteljährlicher Veröffentlichungen ausgesetzt zu sein – ein Faktor, der von den in den Studien von Graham, Harvey und Rajgopal befragten Führungskräften regelmäßig genannt und von McKinsey aufgegriffen wurde.

Schließlich suchen viele Unternehmen neben der reinen Kapitalzuführung auch die strategische, operative und branchenspezifische Unterstützung, die Private-Equity-Gesellschaften bieten .
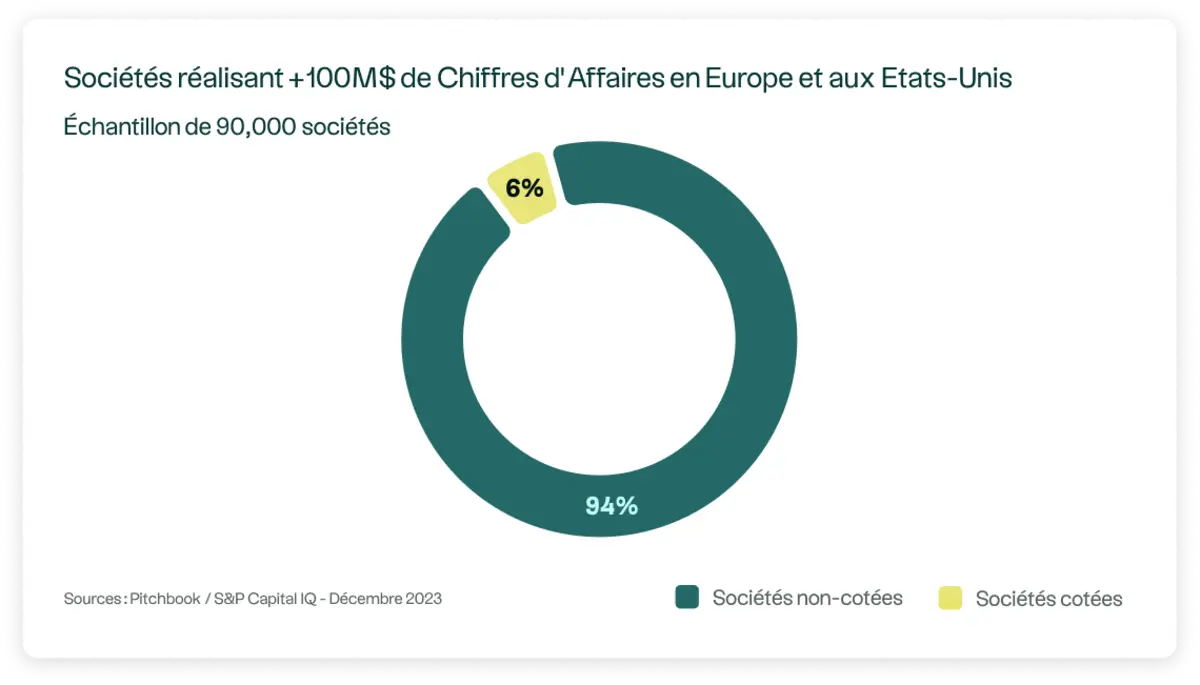
Die Welt der Private-Equity-Investitionen, eine Welt, die größer ist als die der börsennotierten Märkte

Die wichtigsten Kategorien nicht börsennotierter Anlagen

Die Welt der privaten Märkte umfasst mehrere Segmente:

Jede Kategorie weist ein eigenes Risikoprofil, eine eigene Bewertungsdynamik und einen eigenen Zeithorizont auf.

Warum steigt das Interesse an nicht börsennotierten Unternehmen im Jahr 2026?

Eine historisch institutionelle Anlageklasse

Das wachsende Interesse an privaten Märkten im Jahr 2026 ist Teil eines langfristigen Trends. Laut dem „Global Private Markets Report 2025“ von McKinsey integriereninstitutionelle Anleger, insbesondere Versicherer, Pensionsfonds und Staatsfonds, seit mehreren Jahrzehnten Private Equityund andere nicht börsennotierte Vermögenswerte in ihre Anlagen, um ihre Portfolios zu diversifizieren undZugang zu Werttreibern zu erhalten, die die börsennotierten Märkteergänzen.

Ihr Ziel besteht insbesondere darin, die langfristige Planbarkeit zu verbessern, die Auswirkungen von Konjunkturzyklen abzufedern und zur Finanzierung der Realwirtschaft beizutragen. Dies ermöglicht zudem eine direkte Förderung des Wachstumsnicht börsennotierter Unternehmen.

Diese institutionelle Praxis, die mittlerweile besser dokumentiert ist und ein breiteres Verständnis findet, trägt dazu bei, das Interesse an nicht börsennotierten Unternehmen bei einem breiteren Publikum zu legitimieren.

Spezifische Motoren für die Wertschöpfung

Der nicht börsennotierte Sektor stützt sich auf Hebel zur Wertschöpfung, die sich deutlich von denen unterscheiden, die an den öffentlichen Märkten zu beobachten sind.

  • Eine strukturierte und aktive Unternehmensführung, die es den Managern ermöglicht, direkter in die strategische Ausrichtung der Unternehmen einzugreifen. Diese Nähe erleichtert die operative Überwachung, schnelle Entscheidungen und die Abstimmung zwischen Aktionären und Führungskräften.
  • Operative Initiativen zur nachhaltigen Leistungssteigerung, wie z. B. Prozessoptimierung, Teambildung, Investitionen in die Digitalisierung oder Erschließung neuer Märkte. Diese Maßnahmen sind in der Regel Teil mehrjähriger Pläne und werden schrittweise umgesetzt.‍
  • Über mehrere Jahre hinweg entwickelte Strategien, mit denen Unternehmen bei tiefgreifenden Veränderungen begleitet werden können. Dieser lange Zeitraum ermöglicht die Durchführung von strukturierenden Projekten, die in einem börsennotierten Umfeld, das einem starken kurzfristigen Druck ausgesetzt ist, oft schwer zu realisieren sind.

Diese Mechanismen sind im Bereich der nicht börsennotierten Unternehmen häufig anzutreffen, garantieren jedoch weder ein bestimmtes Ergebnis noch schließen sie die damit verbundenen Risiken aus.

Die Rolle der Diversifizierung

Diversifizierung ist eines der am häufigsten genannten Argumente für das wachsende Interesse an privaten Märkten im Jahr 2026.

  • Erweiterung der Vielfalt der Unternehmen im Portfolio durch Zugang zu Unternehmen unterschiedlicher Größe, Reife und Branchen, die oft nicht an den öffentlichen Märkten vertreten sind. Diese Vielfalt ermöglicht die Einbindung von Wachstumsmotoren, die sich von denen unterscheiden, die im börsennotierten Universum verfügbar sind.
  • Die Diversifizierung über verschiedene Sektoren und geografische Regionen hinweg kann zu einem ausgewogenen Portfolio beitragen, insbesondere wenn die Konjunkturzyklen der einzelnen Regionen oder Sektoren nicht synchron verlaufen.‍
  • Geringere Sensibilität gegenüber täglichen Marktschwankungen, da die Bewertungen nicht börsennotierter Unternehmen weniger häufig schwanken und stärker an die operative Performance als an die Marktstimmung gekoppelt sind. Diese Eigenschaft kann die wahrgenommene Volatilität verringern, auch wenn sie die grundlegenden wirtschaftlichen Risiken nicht beseitigt.

Zusammengenommen erklären diese Faktoren, warum der nicht börsennotierte Sektor auch im Jahr 2026 weiterhin großes Interesse weckt. In einem Umfeld, in dem Anleger bestrebt sind, ihre langfristige Diversifizierung zu stärken und Zugang zu anderen Quellen der Wertschöpfung zu erhalten als denen, die die öffentlichen Märkte bieten.

Diese Diversifizierung bleibt theoretisch und sagt nichts über die zukünftige Performance aus.

Private Equity: eine tragende Säule der privaten Märkte

Innerhalb der Private Markets nimmt Private Equity eine Sonderstellung ein. Dies lässt sich durch seine wirtschaftliche Bedeutung, die Vielfalt seiner Strategien und seine Rolle bei der Unternehmensfinanzierung erklären. Es stellt oft den wichtigsten Einstieg in den nicht börsennotierten Markt dar, sowohl für institutionelle Anleger als auch für erfahrene Privatanleger.

Private Equity bildet keinen homogenen Block, sondern umfasst mehrere unterschiedliche Interventionslogiken. Jede davon spiegelt die Vielfalt des finanzierten Wirtschaftsgefüges wider.

Einige Strategien konzentrieren sich auf junge, innovative Unternehmen, die sich noch in der Aufbauphase befinden. Andere zielen auf etabliertere Unternehmen ab, die über eine nachgewiesene operative und finanzielle Erfolgsbilanz verfügen.

Diese Vielfalt ermöglicht es, ein Portfolio gegenüber verschiedenen Werttreibern zu positionieren, die mal mit Innovation, mal mit organischem Wachstum oder der Optimierung bestehender Modelle zusammenhängen.

Bei einer langfristigen Allokation wird Private Equity somit als eine Reihe sich ergänzender Teilstrategien betrachtet, die jeweils spezifische Profile in Bezug auf Risiko, Zeitrahmen und Wertschöpfung aufweisen.
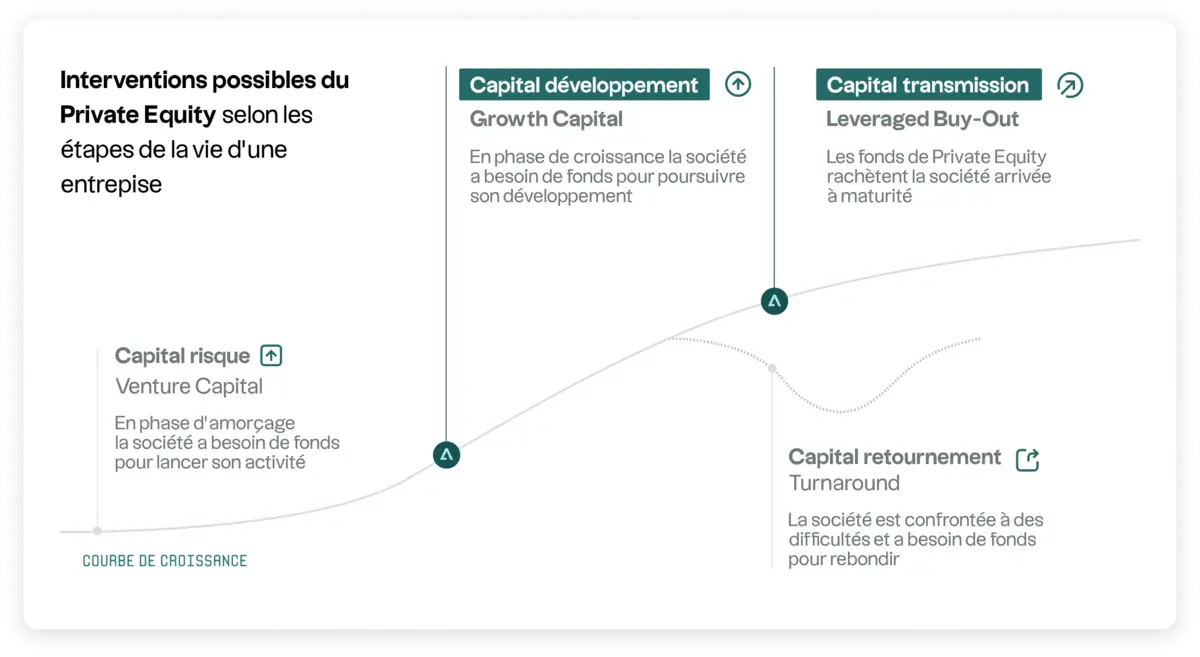
Illustration der vier Strategien von Private Equity
Die vier Private-Equity-Strategien

Die 4 Strategien von Private Equity

Es ist wichtig, die Besonderheiten der verschiedenen Private-Equity-Strategien zu verstehen, die unterschiedliche Ziele verfolgen und je nach Anlegerprofil unterschiedliche Auswirkungen haben. In diesem Video erläutert Louis Flamand, Chief Investment OfficerAltaroc, die Besonderheiten jeder dieser Strategien.

Wie wird eine Private-Equity-Investition konkret organisiert?

Eine Investition in Private Equity bedeutet, sich auf einen strukturierten Zeitrahmen einzulassen, der sich deutlich von dem bei börsennotierten Anlagen unterscheidet.

Die Beteiligung erfolgt in der Regel im Rahmen eines gemeinsamen Fonds, dessen Kapital schrittweise eingesetzt wird.

Nach der Aufbauphase des Fonds werden die zugesagten Mittel über mehrere Jahre hinweg abgerufen, um die nachfolgenden Investitionen zu finanzieren.

Auf diese Phase folgteine Phase der Unternehmensbegleitung, in der die Managementteams ihre Entwicklungs-, Optimierungs- oder Transformationspläne umsetzen.

Die Veräußerungen erfolgen hingegen gestaffelt, je nach Marktlage und Reifegrad der Beteiligungen.

Diese Vorgehensweise bedeutet zwar kurzfristig eine eingeschränkte Sichtbarkeit, ist jedoch Teil einer langfristigen Strategie, bei der der Wert schrittweise geschaffen wird.

Die Gesamtlaufzeit, die oft bei etwa zehn Jahren liegt, spiegelt die Illiquidität von Private Equity sowie den Zeitaufwand wider, der für die Umsetzung der operativen Strategien erforderlich ist.
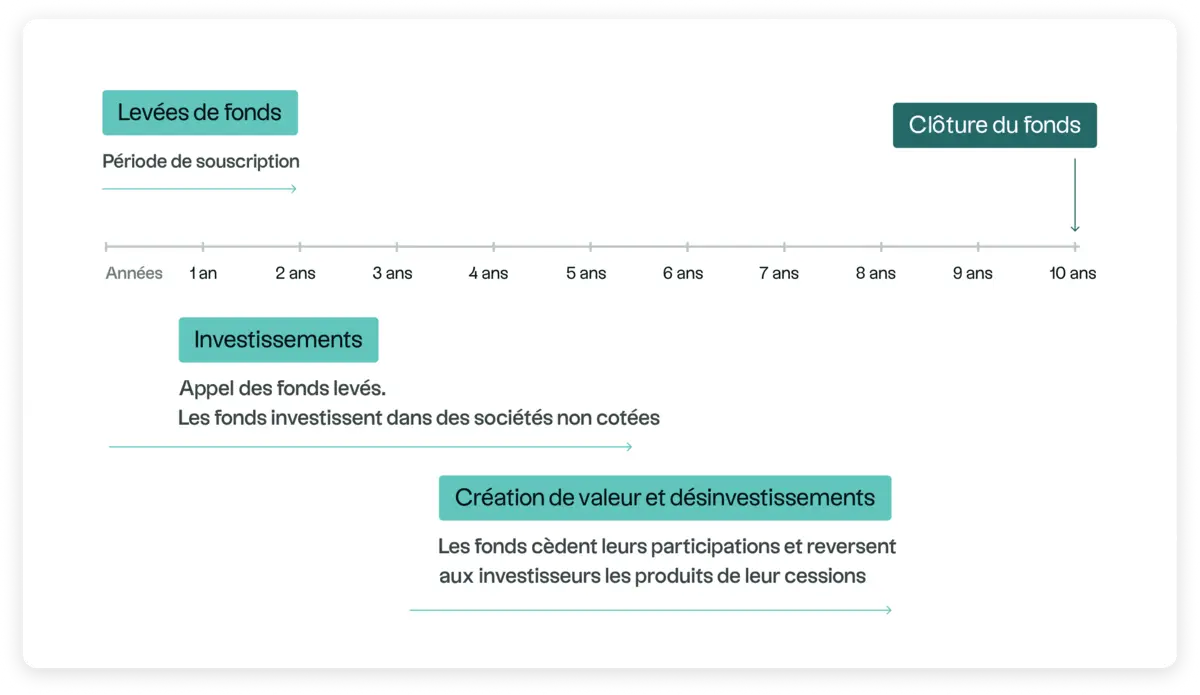
Beispiel für den Lebenszyklus eines Private-Equity-Fonds
Darstellung des Lebenszyklus eines Private-Equity-Fonds

Die Gesamtlaufzeit beträgt häufig zwischen 8 und 12 Jahren, was die dieser Anlageklasse inhärente Illiquidität widerspiegelt.
Die Bedeutung des Verwaltungsrahmens bei nicht börsennotierten Strategien

Welche besonderen Punkte sind bei nicht börsennotierten Unternehmen zu beachten?

Nicht börsennotierte Anlagen weisen Merkmale auf , die eine sorgfältige Prüfung der damit verbundenen Risiken erfordern, die über die beobachteten oder prognostizierten Renditen hinausgeht.

Die erste Besonderheit besteht darin,dass keine sofortige Liquidität zur Verfügung steht. Das investierte Kapital ist in der Regel über einen langen Zeitraum gebunden, ohne dass ein vorzeitiger Ausstieg zu Bedingungen möglich ist, die denen der börsennotierten Märkte entsprechen. Diese Einschränkung erfordert eine sorgfältige Planung der Gesamtallokation.

Zudem können die Entwicklungsverläufe nicht börsennotierter Unternehmen je nach Branche, makroökonomischem Umfeld und getroffenen strategischen Entscheidungen stark voneinander abweichen.

Diese Streuung zeigt sich auch zwischen den Cuvées und den Jahrgängen, was Vergleiche erschwert und die Bedeutung der Auswahl unterstreicht.

Schließlich hängt die Wertschöpfung in hohem Maße von der operativen Umsetzung ab. Wirtschaftliche, regulatorische oder wettbewerbsbedingte Unwägbarkeiten können die Umsetzung der ursprünglichen Pläne beeinträchtigen. 

Diese Faktoren machen deutlich, dass nicht börsennotierte Unternehmen in erster Linie für Anleger interessant sind, die bereit sind, einen langen Zeithorizont, eine eingeschränkte Transparenz und die Möglichkeit eines Kapitalverlusts in Kauf zu nehmen.

FAQ

Warum interessieren sich Investoren für Private Equity und nicht börsennotierte Unternehmen?

Investoren interessieren sich für Private Equity und nicht börsennotierte Unternehmen, da diese Bereiche eine ergänzende Diversifizierung zu den börsennotierten Märkten bieten. Dadurch erhalten sie Zugang zu Unternehmen, die nicht an den öffentlichen Märkten vertreten sind. Außerdem suchen sie nach Strategien, die auf einen langfristigen Horizont ausgerichtet sind. Diese Merkmale können dazu beitragen, eine bestehende Allokation zu ergänzen, ohne jedoch eine Performance zu garantieren oder die Gesamtrisiken zu reduzieren.

Was sind die Hauptrisiken einer nicht börsennotierten Investition?

Die wichtigsten Risiken im Zusammenhang mit nicht börsennotierten Anlagen sind:

  • Illiquidität, da das Kapital über mehrere Jahre gebunden bleibt,
  • die Streuung der Wertentwicklungen, die von Fondsmanager zu Fondsmanager Fondsmanager von Strategie zu Strategie erheblich sein kann,
  • das operationelle Risiko, das mit der Fähigkeit privater Unternehmen zusammenhängt, ihren Strategieplan umzusetzen.

Nicht börsennotierte Anlagen bergen auch das Risiko eines Kapitalverlusts, was eine gründliche Analyse des Risikoprofils erforderlich macht.

Welchen Anlagehorizont sollten Anleger für Private Equity einplanen?

Anleger sollten bei Investitionen in Private Equity in der Regel einen langen Anlagehorizont einplanen, der häufig zwischen acht und zwölf Jahren liegt.

Dieser Zeithorizont spiegelt den gesamten Lebenszyklus eines Fonds wider, der nacheinander die Investitionsphase, die Umsetzung von Wertsteigerungsmaßnahmen und die schrittweise Veräußerung der Beteiligungen umfasst.

Bestimmte Strategien können jedoch je nach verwendetem Anlageinstrument oder den Marktbedingungen unterschiedliche Laufzeiten aufweisen.

Wie können Anleger Zugang zu nicht börsennotierten Unternehmen erhalten?

Anleger können je nach geltendem Rechtsrahmen über spezialisierte Fonds, die erfahrenen Anlegern vorbehalten sind, über regulierte Anlageinstrumente, die unter bestimmten Zulassungsvoraussetzungen zugänglich sind, oder über Plattformen, die ein indirektes Engagement in institutionellen Fonds ermöglichen, in nicht börsennotierte Wertpapiere investieren .

Jeder Schritt muss gemeinsam mit einem Vermögensberater einem zugelassenen Fachmann unternommen werden, um sicherzustellen, dass das Produkt mit der persönlichen Situation und den langfristigen Zielen im Einklang steht.

Private Equity verstehen
Lassen Sie Ihre Kontakte daran teilhaben
Teilen Sie diesen Artikel mit Ihrem beruflichen Netzwerk
Salma Moumen
Über den Autor
Salma Moumen ist Chief Project Officer bei Altaroc. Als Absolventin der TBS Education mit dem Schwerpunkt „Banking & Corporate Finance“ begann sie ihre Karriere mit der Begleitung von Fintech-Unternehmen bei deren Kapitalbeschaffung, bevor sie sich der digitalen Transformation von Akteuren der Finanzbranche widmete, wobei sie geschäftliche und technologische Herausforderungen miteinander verband. In ihren Artikeln bietet sie eine lehrreiche, fundierte und objektive Analyse der privaten Märkte, ihrer Mechanismen und der damit verbundenen Risiken.
Inhaltsverzeichnis

Weitere Inhalte anzeigen

Aktuelles zu den Portfolios verfolgen
Aktuelles aus den Vintage Altaroc-Clans
Alle zwei Wochen finden Sie hier die wichtigsten Ankündigungen der Vereine von Vintage Altaroc.
Artikel
|
18
2026-11-18
Aktuelles zu den Portfolios verfolgen
Aktuelles aus den Vintage Altaroc-Clans
Alle zwei Wochen finden Sie hier die wichtigsten Ankündigungen der Vereine von Vintage Altaroc.
Artikel
|
04
2026-11-04
Ein Rentnerpaar am Strand
Private-Equity-Trends entschlüsseln
Renten: Private-Equity-Fonds führen seit 14 Jahren die Wertentwicklung der US-Pensionsfonds an
Mit einer medianen annualisierten Rendite von 13,2 % über einen Zeitraum von zehn Jahren bestätigt Private Equity seine Spitzenposition in Bezug auf die Wertentwicklung unter den Anlageklassen der öffentlichen Pensionsfonds in den USA. Eine neue Studie des American Investment Council beleuchtet die Rolle der privaten Märkte bei der Finanzierung der Altersvorsorge und beim Aufbau langfristiger Portfolios.
Artikel
|
26
2026-10-26
Wie wählt man einen guten Evergreen-Fonds aus?
Private Equity verstehen
Wie wählt man einen guten Evergreen-Fonds aus?
Struktur, Liquidität, Gebühren, Zeithorizont: Die Kriterien für die richtige Auswahl eines Evergreen-Fonds.
Video
|
09
2026-11-09
Der Sekundärmarkt im Bereich Private Equity: einfach erklärt
Private Equity verstehen
Der Sekundärmarkt im Bereich Private Equity: einfach erklärt
Was ist der Sekundärmarkt für Private Equity und welchen Nutzen hat er für Anleger?
Video
|
22
2026-10-22
Einführung in Private Equity von Djamina Grimm
Private Equity verstehen
Einführung in Private Equity von Djamina Grimm
Warum Private Equity einem anderen Zeithorizont folgt als die Börse.
Video
|
20
2026-10-20
Flash Market – Investieren, wenn die Spannungen ihren Höhepunkt erreichen
Private-Equity-Trends entschlüsseln
Flash Market – Investieren, wenn die Spannungen ihren Höhepunkt erreichen
Sollte man mit Investitionen warten, bis sich die Lage aufhellt? Anhand mehrerer historischer Beispiele aus dem amerikanischen Private-Equity-Sektor untersucht „ Altaroc “ die Investitionsbedingungen in Krisenzeiten.
Akte
|
04
2026-11-04
Banking-Reihe – Private Equity: Auf dem Weg zu einer neuen Vermögensstruktur
Private-Equity-Trends entschlüsseln
Banking-Reihe – Private Equity: Auf dem Weg zu einer neuen Vermögensstruktur
Private Equity spielt eine immer größere Rolle in den Vermögensstrategien von Unternehmern und vermögenden Privatpersonen. Pierre Ferron analysiert dessen Rolle bei der Vermögensallokation, der Vermögensübergabe und der langfristigen Vermögensverwaltung.
Akte
|
13
2026-10-13
Das Whitepaper zum Thema Private Equity
Private Equity verstehen
Das Whitepaper zum Thema Private Equity
Laden Sie unser Whitepaper zum Thema Private Equity herunter, um zu erfahren, wie es funktioniert, welche Vorteile und Risiken damit verbunden sind und welche Anlagemöglichkeiten es gibt.
Akte
|
25
2026-09-25
Die „ Odyssey “-Reihe von „Altaroc  “: Strategie, Jahrgänge und Funktionsweise
Entdecken Sie Altaroc
Die „ Odyssey “-Reihe von „Altaroc “: Strategie, Jahrgänge und Funktionsweise
Die „ Odyssey “-Produktreihe vonAltaroc zielt auf eine Aufteilung von 80 % in internationale Fonds und 20 % in Co-Investments ab, hauptsächlich in den Bereichen Buyout und Growth, in Europa und Nordamerika.
Artikel
|
17
2026-11-17
Altaroc Horizon 2026: Ein luxemburgischer Rahmen für den internationalen Private-Equity-Sektor
Entdecken Sie Altaroc
Altaroc Horizon 2026: Ein luxemburgischer Rahmen für den internationalen Private-Equity-Sektor
Altaroc Horizon 2026 ist ein luxemburgischer Private-Equity-Fonds, der sich an qualifizierte, erfahrene Anleger richtet und in Frankreich ausschließlich professionellen Anlegern vorbehalten ist.
Artikel
|
12
2026-11-12
Altaroc Odyssey 2026: Strategie, Funktionsweise und Risiken
Entdecken Sie Altaroc
Altaroc Odyssey 2026: Strategie, Funktionsweise und Risiken
Altaroc Odyssey 2026 ist ein internationaler Private-Equity-Fonds, dessen Ziel es ist, ein diversifiziertes Portfolio aufzubauen, wobei die angestrebte Aufteilung bei 80 % Fonds und 20 % Co-Investments liegt.
Artikel
|
05
2026-11-05

Weitere Beiträge aus dieser Reihe

Entdecken Sie unsere Inhaltskollektionen, die verschiedene Formate zu einem bestimmten Thema/einer bestimmten Fragestellung/einem bestimmten Schwerpunkt zusammenfassen.
Wie wählt man einen guten Evergreen-Fonds aus?
Private Equity verstehen
Wie wählt man einen guten Evergreen-Fonds aus?
Struktur, Liquidität, Gebühren, Zeithorizont: Die Kriterien für die richtige Auswahl eines Evergreen-Fonds.
Video
|
09
2026-11-09
Der Sekundärmarkt im Bereich Private Equity: einfach erklärt
Private Equity verstehen
Der Sekundärmarkt im Bereich Private Equity: einfach erklärt
Was ist der Sekundärmarkt für Private Equity und welchen Nutzen hat er für Anleger?
Video
|
22
2026-10-22
Einführung in Private Equity von Djamina Grimm
Private Equity verstehen
Einführung in Private Equity von Djamina Grimm
Warum Private Equity einem anderen Zeithorizont folgt als die Börse.
Video
|
20
2026-10-20
Private-Equity-ETFs: Funktionsweise, Vorteile und Risiken
Private Equity verstehen
Private-Equity-ETFs: Funktionsweise, Vorteile und Risiken
Ein Private-Equity-ETF bietet ein liquides Engagement in börsennotierten Unternehmen, die im Bereich Private Equity tätig sind, investiert jedoch in der Regel nicht direkt in nicht börsennotierte Unternehmen.
Artikel
|
03
2026-11-03
Private Equity in Frankreich: Bestandsaufnahme der Anlageklasse
Private Equity verstehen
Private Equity in Frankreich: Bestandsaufnahme der Anlageklasse
Im Jahr 2025 stellt sich der Private-Equity-Sektor in Frankreich mit Investitionen in Höhe von 36,4 Milliarden Euro und eingeworbenen Mitteln in Höhe von 42,9 Milliarden Euro erneut als widerstandsfähig erwiesen.
Artikel
|
27
2026-10-27
Lebensversicherung und Private Equity: Wie investiert man?
Private Equity verstehen
Lebensversicherung und Private Equity: Wie investiert man?
Über Lebensversicherungen ist nun der Zugang zu Private Equity über fondsgebundene Produkte möglich, oft mit einer geringen Mindesteinlage und einer vereinfachten Verwaltung.
Artikel
|
22
2026-10-22
Keine Einträge gefunden.
Willkommen bei Altaroc
Gemäß den geltenden Vorschriften bitten wir Sie, Ihr Profil auszufüllen. Dieser Schritt ist erforderlich, um auf die auf unseren Websites angebotenen Inhalte und Dienste zugreifen zu können.
Bitte geben Sie Ihre Daten ein, um auf die Website zugreifen zu können
Land der steuerlichen Ansässigkeit
Auswählen
choosenCountry
Bevorzugte Sprache
Auswählen
choosenLang
IHR ANLEGERPROFIL
Finanzintermediär
Vermögensverwalter, Privatbanken, Anlageberater
Qualifizierter Privatanleger
Private Investoren, die bereits in Altaroc-Produkte investiert haben und über eine Mindestinvestitionskapazität von 100.000€ verfügen.
Erfahrene Investoren mit Zugang zu Private Equity
Nicht professioneller Anleger
Privatanleger mit einer Anlagekapazität von weniger als 100.000 €.
Nicht professionelle Anleger mit einer Investitionskapazität von weniger als 200.000 Euro.
Institutioneller Investor
Pensionskassen, Versicherungen, Stiftungen, Family Offices.
Wählen Sie die Sprache und das Anlegerprofil aus, um fortzufahren
Wählen Sie Ihr Anlegerprofil aus, um fortzufahren
Bitte scrollen Sie nach unten, um die Allgemeinen Geschäftsbedingungen zu akzeptieren
Die Seite, auf die Sie zugreifen möchten, ist in Ihrem Land nicht verfügbar.