Startseite
Ressourcen
Die Herausforderungen von Private Equity meistern
...

Schulabbruch: Wie Private-Equity-Fonds die Bildung finanzieren können

Veröffentlicht am
2026
Geändert am
2026
0
Minute(n)
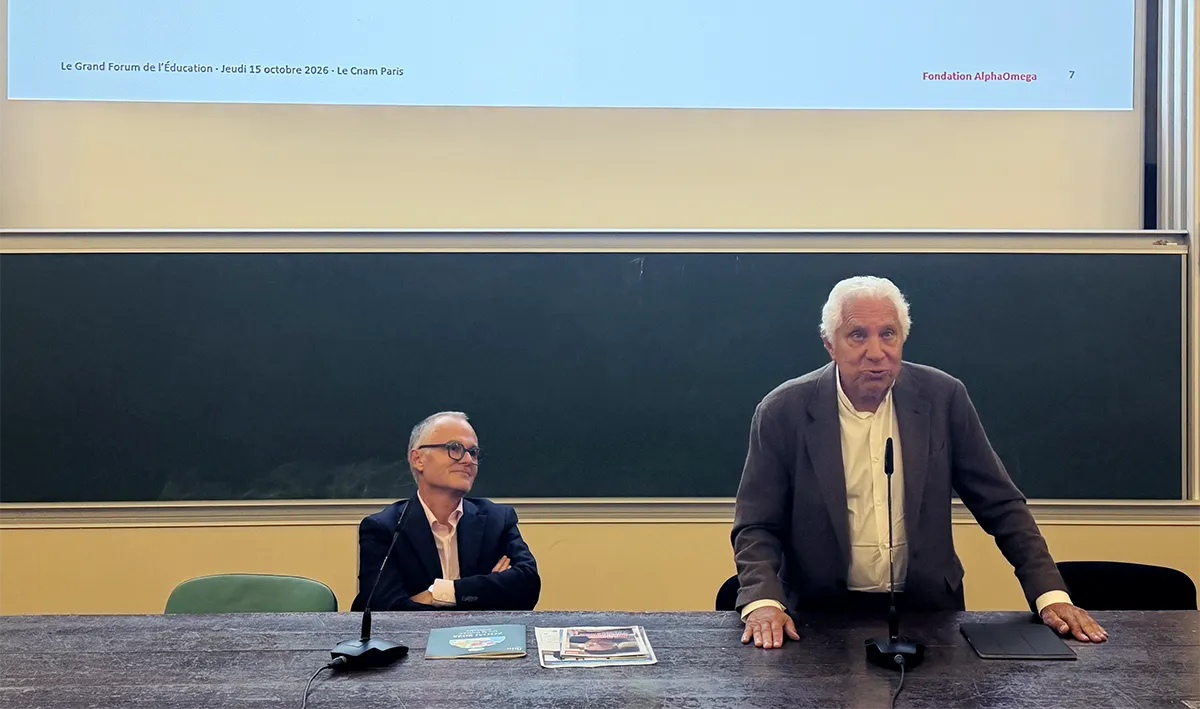
Wie lassen sich Vereine, die gegen den Schulabbruch kämpfen, nachhaltig finanzieren? Diese Frage stand im Mittelpunkt der ersten Ausgabe des „Grand Forum de l’Éducation“, das am Donnerstag, dem 15. Oktober, vom AlphaOmega-Stiftung im Conservatoire national des arts et métiers in Paris organisiert wurde. Angesichts des nach wie vor erheblichen Finanzierungsbedarfs der gemeinnützigen Akteure sprach sich Maurice Tchenio, Vorstandsvorsitzender von „Altaroc “ und Präsident der Stiftung AlphaOmega, gemeinsam mit Patrick Sapy, Geschäftsführer von FAIR Finansol, für einen in Frankreich bislang noch wenig erforschten Ansatz aus: den Einsatz von Private Equity, um die Ressourcen der Stiftungen zu stärken und ihnen zu ermöglichen, die Vereine langfristig zu unterstützen.
Von
Damien Hélène
Damien Hélène
Schulabbruch: Wie Private-Equity-Fonds die Bildung finanzieren können
Dieser Artikel wurde automatisch übersetzt. Bitte entschuldigen Sie etwaige Ungenauigkeiten oder Übersetzungsfehler.
Dieser Artikel wurde automatisch übersetzt. Bitte entschuldigen Sie Sie etwaige Ungenauigkeiten oder Übersetzungsfehler.
Dieser Artikel wurde automatisch übersetzt. Wir bitten per Ungenauigkeiten oder Übersetzungsfehler.

„Öffentliche Mittel werden immer knapper“

Französische Vereine stehen vor einer immer schwierigeren Herausforderung: Sie müssen eine wachsende Zahl von Begünstigten betreuen und gleichzeitig die Qualität ihrer Arbeit verbessern. Dieses Ziel erfordert finanzielle Mittel, während „die öffentlichen Mittel immer knapper werden“, wie Maurice Tchenio betonte. Laut einer am 8. Oktober 2026 veröffentlichten Umfrage des Verbandes der Solidaritätsakteure (Fédération des acteurs de la solidarité ) geben 77 % der befragten Solidaritätsverbände an, dass ihre öffentlichen Mittel im Jahr 2025 gesunken sind oder für 2026 eine Kürzung angekündigt wurde.

Mit begrenzten Mitteln mehr erreichen

Um ihre Entwicklung voranzutreiben, stehen den Vereinen verschiedene Hebel zur Verfügung. Der erste besteht darin, die Produktivität zu steigern, insbesondere durch die Digitalisierung bestimmter Funktionen und den Einsatz künstlicher Intelligenz, wodurch bestimmte Aufgaben kostengünstiger erledigt werden können. Sie können sich zudem auf Kompetenzsponsoring, ehrenamtliches Engagement oder die Unterstützung großer Beratungsunternehmen stützen, von denen einige ihre Dienste kostenlos oder zu Vorzugspreisen anbieten.

Bleibt noch die Frage der Finanzierung. Angesichts sinkender öffentlicher Mittel wenden sich die Vereine privaten Geldgebern zu. Doch der Wettbewerb um diese Mittel verschärft sich. Um diese zu überzeugen, müssen sie heute gut strukturierte Projekte mit klaren Zielen und messbaren Ergebnissen vorlegen.

Maurice Tchenio nennt das Beispiel von „Entreprendre pour Apprendre“, einem Verein, der von der Stiftung AlphaOmega unterstützt wird. Dessen Programm „Mini-Entreprise“, das sich normalerweise an Schüler der Mittel- und Oberstufe richtet, wurde mit Jugendlichen erprobt, die von der „Mission locale de Paris“ betreut werden. Dieser Versuch hat dazu beigetragen, ihren Zugang zum Arbeitsmarkt zu verbessern, was ein konkretes Argument darstellt, um Unternehmen, die mit Rekrutierungsschwierigkeiten zu kämpfen haben , davon zu überzeugen, das Programm zu finanzieren. „Je besser es Ihnen gelingt, Programme zu entwickeln, die die Geldgeber ansprechen, desto größer sind Ihre Erfolgschancen“, betonte der Gründer und Vorsitzende der AlphaOmega-Stiftung.

Wie Stiftungen ihr Kapital besser verzinsen können

Frankreich verfügt über einen erheblichen Vorteil: die Ersparnisse seiner Haushalte, deren Finanzvermögen 6.500 Milliarden Euro übersteigt. Doch wie lässt sich ein Teil dieses Vermögens zugunsten von Vereinen mobilisieren? Für Maurice Tchenio gibt es drei Ansätze, die es wert sind, untersucht zu werden.

Der erste Punkt betrifft gemeinnützige Stiftungen mit Kapitaldotierung, insbesondere Dachstiftungen. Diese Einrichtungen verfügen über ein Kapital, dessen Erträge es ihnen ermöglichen, ihre Aufgaben und die von ihnen betreuten Vereine zu finanzieren. Allerdings steigen ihre Bedürfnisse, während ihre Ressourcen begrenzt bleiben.

Das Problem liegt insbesondere in der Art und Weise, wie ihr Kapital angelegt wird. In Frankreich bevorzugen Stiftungen traditionell liquide Anlagen, vor allem Anleihen und Aktien. In den Vereinigten Staaten haben große Universitätsstiftungen seit langem nicht börsennotierte Vermögenswerte in ihre Anlagestrategie integriert. Im Jahr 2025 investierten sie laut NACUBO-Commonfund im gewichteten Durchschnitt fast 30 % ihres Vermögens in Private Equity und Risikokapital. In Frankreich ist Private Equity in den Portfolios vieler Stiftungen nach wie vor kaum vertreten.

Um das Renditepotenzial von Private Equity zu veranschaulichen, verweist Maurice Tchenio auf eine annualisierte Nettorendite in der Größenordnung von 13 % über einen langen Zeitraum, gegenüber etwa 6 % bei Anleihen, Aktien oder Immobilien. Über einen Zeitraum von zehn Jahren könnte eine Allokation von 25 % in Private Equity somit höhere Gewinne erzielen als die verbleibenden 75 %.

Ein weiterer Schwerpunkt ist der Erhalt des Kapitalwerts angesichts der Inflation. Für Stiftungen mit einem unverzehrbaren Stiftungsvermögen ist der Anlagehorizont besonders lang. Maurice Tchenio empfiehlt ihnen daher, je nach Liquiditätsbedarf eine Allokation von 20 bis 30 Prozent in Private Equity in Betracht zu ziehen. Ziel ist es, ihre verfügbaren Mittel zur Finanzierung ihrer Aufgaben über einen Zeithorizont von zehn Jahren zu erhöhen.

Die Ersparnisse der Franzosen – ein Hebel zur Finanzierung von Vereinen

Die zweite Finanzierungsmöglichkeit richtet sich direkt an Vereine. Viele von ihnen finanzieren sich heute aus Spenden, die sie jedes Jahr sammeln und ausgeben. Diese Abhängigkeit von jährlichen Spendensammlungen erschwert eine langfristige finanzielle Planung.

Maurice Tchenio schlägt daher vor, Stiftungsfonds aufzubauen, die durch Kapitalspenden finanziert werden. Anstatt jedes Jahr dieselben Spender anzusprechen, könnte ein Verein ihnen vorschlagen, einmalig zur Bildung eines langfristig angelegten Vermögens beizutragen. Die Erträge aus diesem Kapital würden dann die jährlichen Mittel des Vereins ergänzen und dessen Aktivitäten langfristig unterstützen.

Der dritte Ansatz basiert auf Teilungsfonds. Dabei geht es nicht mehr darum, die Sparer zu bitten, einen Teil ihres Vermögens abzugeben, sondern ihnen anzubieten, zu investieren und dabei einen Teil ihrer Gewinne für einen gemeinnützigen Zweck zu spenden.

Die Stiftung AlphaOmega hat bereits drei Sharing-Fonds aufgelegt. Einige richten sich an Anleger, die mindestens eine Million Euro investieren können und bereit sind, einen Teil ihrer Wertsteigerungen abzutreten. Vor kurzem hat „ Altaroc “ einen „Venture Philanthropy“-Anteil mit dem Finansol-Gütesiegel aufgelegt, bei dem 25 % der erzielten Wertsteigerung der Finanzierung der Stiftung AlphaOmega zugeführt werden.

Dieses Prinzip ermöglicht es somit, zwei Ziele miteinander zu verbinden: die Erzielung einer langfristigen finanziellen Rendite und die Unterstützung der Finanzierung von Vereinen, die sich im Bildungsbereich engagieren. Diese Mechanismen eröffnen einen weiteren Weg, private Ersparnisse im Dienste des Allgemeinwohls zu mobilisieren.

Zwei Kämpfe für dasselbe Ziel

Maurice Tchenio schloss seinen Vortrag mit einem Hinweis auf die beiden Anliegen, die sein Engagement leiten: den Kampf gegen den Schulabbruch mithilfe der Stiftung AlphaOmega und die Möglichkeit für die Franzosen, ihre Ersparnisse mit Altaroc besser zu vermehren. Zwei Ziele, die sich seiner Ansicht nach ergänzen: „Der andere, einfachste Weg, um die Spenden zu steigern, besteht darin, den Franzosen zu mehr Wohlstand zu verhelfen.“

‍

Dieser Inhalt dient ausschließlich zu Informationszwecken und stellt weder eine individuelle Empfehlung noch eine Rechts- oder Steuerberatung noch eine Anlagestrategie dar. Die dargestellten Informationen basieren auf den aktuellen Gegebenheiten und können sich ändern. Wir empfehlen Ihnen, sich an Ihren Berater zu wenden, um sicherzustellen, dass die genannten Produkte zu Ihrem Vermögensprofil passen. Anlagen in Private Equity bergen das Risiko von Kapitalverlusten und Liquiditätsengpässen. Die Wertentwicklung in der Vergangenheit lässt keine Rückschlüsse auf die zukünftige Wertentwicklung zu. 
Weitere Inhalte zu diesem Thema

Entdecken Sie unsere Inhaltskollektionen, die verschiedene Formate zu einem bestimmten Thema/einer bestimmten Fragestellung/einem bestimmten Schwerpunkt zusammenfassen.
Die Herausforderungen von Private Equity meistern
Haushaltsgesetzentwurf für 2027 – Erläuterung der vermögensrechtlichen Maßnahmen
Der Entwurf des Haushaltsgesetzes für 2027 wurde am 1. Oktober 2026 in der Nationalversammlung eingebracht; seine Verabschiedung wird nach der Prüfung durch die Nationalversammlung und anschließend durch den Senat voraussichtlich vor dem 31. Dezember erfolgen. Die nachstehend aufgeführten Maßnahmen in den Artikeln 2, 3, 4, 5, 6, 7 und 10, die sich auf vermögensrechtliche Fragen beziehen, stammen aus dem ursprünglichen Gesetzentwurf der Regierung und können sich im Laufe der parlamentarischen Debatten noch ändern oder sogar gestrichen werden.
Artikel
|
07
2026-10-07
Der strategische Punkt: Softwarebranche
Die Herausforderungen von Private Equity meistern
Der Softwaresektor: eine unumgängliche Anlageklasse für Private Equity
Entdecken Sie den neuen Termin Strategischer Punkt von Louis Flamand, CIO vonAltaroc. Einmal im Quartal entschlüsselt unser Chief Investment Officer die großen Trends, die die Private Equity-Branche nachhaltig verändern.
Artikel
|
15
2025-10-15
Steckbrief Merrick McKay
Die Herausforderungen von Private Equity meistern
Merrick McKay (Abrdn): Die Vorteile der Investition in spezialisierte Private Equity-Fonds
Für die Private-Equity-Spezialisten Merrick McKay und Louis Flamand ist die Investition in spezialisierte Fonds entscheidend für das Wachstum von Unternehmen. McKay betont, wie schwierig es für allgemeine Fonds ist, mit dieser Expertise zu konkurrieren. Flamand spricht auch die Entwicklung des europäischen Marktes hin zur Sektorspezialisierung an. Beide gehen auf die Komplexität des Investierens mit überforderten Managern ein.
Artikel
|
04
2024-03-04
Steckbrief von Merrick McKay
Die Herausforderungen von Private Equity meistern
Merrick McKay (Abrdn): Es ist immer der richtige Zeitpunkt, um in Private Equity zu investieren.
Merrick McKay von Abrdn sagt, dass es trotz der globalen Konjunktur immer noch ein guter Zeitpunkt ist, um in Private Equity zu investieren. Er betont, wie wichtig es ist, die besten Fonds für eine optimale Rendite auszuwählen, wobei die Medianrendite in Europa in den letzten 20 Jahren zwischen 15 und 16 % lag.
Artikel
|
23
2024-02-23
Aufbau eines langfristigen Private-Equity-Portfolios
Die Herausforderungen von Private Equity meistern
Aufbau eines langfristigen Private-Equity-Portfolios
Sehen Sie sich die vollständige Aufzeichnung der Webkonferenz „ Altaroc “ an und erfahren Sie, wie Sie eine nachhaltige Private-Equity-Portfoliozusammensetzung aufbauen können, die sich an den Praktiken institutioneller Anleger orientiert.
Video
|
22
2026-09-22
Best Of: Aufbau eines langfristigen Private-Equity-Portfolios
Die Herausforderungen von Private Equity meistern
Best Of: Aufbau eines langfristigen Private-Equity-Portfolios
Entdecken Sie die Höhepunkte der Webkonferenz „ Altaroc “, die sich mit den Methoden institutioneller Anleger zum Aufbau einer nachhaltigen Private-Equity-Allokation und zur Unterstützung der Vermögensstrategien Ihrer Kunden befasst.
Video
|
25
2026-09-25
Interview mit Charly Zwemstra – Gründer, CEO und CIO – Main Capital Partners
Die Herausforderungen von Private Equity meistern
Interview mit Charly Zwemstra – Gründer, CEO und CIO – Main Capital Partners
Charly Zwemstra stellt die Strategie v Main Capital s Partners vor, mit der B2B-Softwarehersteller zu internationalen Marktführern werden sollen.
Video
|
22
2026-09-22
Interview mit Antoine Levy, Wirtschaftswissenschaftler – Berkeley
Die Herausforderungen von Private Equity meistern
Interview mit Antoine Levy, Wirtschaftswissenschaftler – Berkeley
Der Ökonom Antoine Levy erklärt aus Berkeley, warum das umlagefinanzierte Rentensystem angesichts des demografischen Schocks nicht mehr tragfähig ist.
Video
|
24
2026-08-24
Interview – Sven van Berge & Bram Kaashoek – Main capital
Die Herausforderungen von Private Equity meistern
Interview – Sven van Berge & Bram Kaashoek – Main capital
Sven van Berge und Bram Kaashoek erläutern, wie künstliche Intelligenz die Wertschöpfung und die Geschäftsmodelle von B2B-Softwareanbietern neu definiert
Video
|
11
2026-06-11
Strategischer Aspekt – Das Warten auf Ausschüttungen: die versteckten Kosten
Die Herausforderungen von Private Equity meistern
Strategischer Aspekt – Das Warten auf Ausschüttungen: die versteckten Kosten
Erfahren Sie, warum das Abwarten der Ausschüttungen eines Fonds vor der Wiederanlage die Wertentwicklung und die Diversifizierung eines Private-Equity-Portfolios beeinträchtigen kann.
Akte
|
25
2026-09-25
Strategischer Punkt – Evergreen
Die Herausforderungen von Private Equity meistern
Strategischer Punkt – Evergreen
Lesen Sie unsere Analyse im aktuellen „Point Stratégique“
Akte
|
21
2026-04-21
Flash Market – KI & B2B-Software
Die Herausforderungen von Private Equity meistern
Flash Market – KI & B2B-Software
Eine Dynamik der Verstärkung, nicht des Ersatzes
Akte
|
15
2026-02-15
Sonderbericht – New Mountain Capital
Die Herausforderungen von Private Equity meistern
Sonderbericht – New Mountain Capital
New Mountain Capital verfolgt eine Anlagestrategie, die als "Defensive Growth" bezeichnet wird und sich auf wachstumsstarke, nicht zyklische Sektoren konzentriert. Jedes Jahr identifiziert das Team resiliente Subsektoren, die es mithilfe eines internen Analyseverfahrens (Deep Dive Process") gründlich untersucht. Besonders anerkannt ist die Firma im Gesundheitssektor, insbesondere in den Bereichen Biowissenschaften und IT-Healthcare, sowie in Segmenten, die sich an der Schnittstelle von Technologie und Infrastrukturdienstleistungen befinden.
Akte
|
10
2025-04-10
Sonderbericht – Thoma Bravo
Die Herausforderungen von Private Equity meistern
Sonderbericht – Thoma Bravo
Thoma Bravo ist in der Millésime Altaroc Odyssey vertreten und ist eine amerikanische Private-Equity-Gesellschaft, die sich auf den Softwarebereich spezialisiert hat. Das von Carl Thoma und Orlando Bravo gegründete Unternehmen verfolgt einen Ansatz, der auf Margenoptimierung und externes Wachstum ausgerichtet ist. Mit mehr als 220 Mitarbeitern, darunter rund 100 Investmentprofis, ist das Unternehmen in San Francisco, Miami, Chicago, London, New York und Dubai vertreten. Thoma Bravo verwaltet über seine verschiedenen Fonds mehr als 166 Milliarden Dollar an Vermögenswerten.
Akte
|
13
2025-03-13
Noch keine Artikel in dieser Kategorie.
Willkommen bei Altaroc
Gemäß den geltenden Vorschriften bitten wir Sie, Ihr Profil auszufüllen. Dieser Schritt ist erforderlich, um auf die auf unseren Websites angebotenen Inhalte und Dienste zugreifen zu können.
Bitte geben Sie Ihre Daten ein, um auf die Website zugreifen zu können
Land der steuerlichen Ansässigkeit
Auswählen
choosenCountry
Bevorzugte Sprache
Auswählen
choosenLang
IHR ANLEGERPROFIL
Finanzintermediär
Vermögensverwalter, Privatbanken, Anlageberater
Qualifizierter Privatanleger
Private Investoren, die bereits in Altaroc-Produkte investiert haben und über eine Mindestinvestitionskapazität von 100.000€ verfügen.
Erfahrene Investoren mit Zugang zu Private Equity
Nicht professioneller Anleger
Privatanleger mit einer Anlagekapazität von weniger als 100.000 €.
Nicht professionelle Anleger mit einer Investitionskapazität von weniger als 200.000 Euro.
Institutioneller Investor
Pensionskassen, Versicherungen, Stiftungen, Family Offices.
Wählen Sie die Sprache und das Anlegerprofil aus, um fortzufahren
Wählen Sie Ihr Anlegerprofil aus, um fortzufahren
Bitte scrollen Sie nach unten, um die Allgemeinen Geschäftsbedingungen zu akzeptieren
Die Seite, auf die Sie zugreifen möchten, ist in Ihrem Land nicht verfügbar.